夫妻買第二間房,先調整順序
重點整理
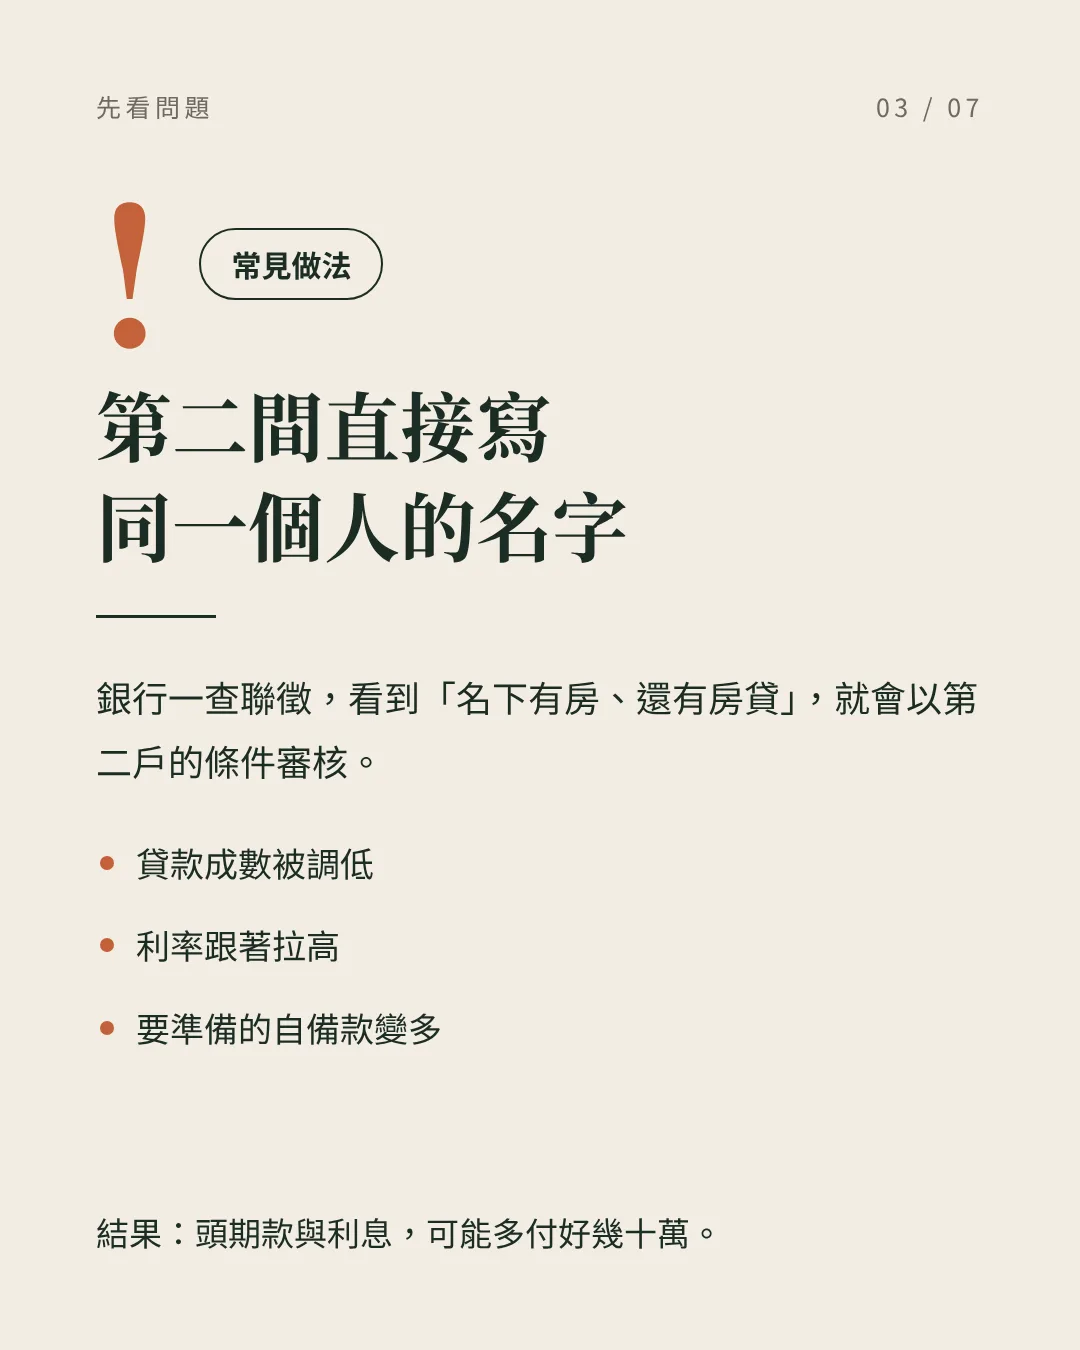
名下已有一間房、想再買一間,很多人直接用同一個人的名字買。銀行查聯徵看到「名下有房、還有房貸」,就會以第二戶條件審核:成數被調低、利率拉高、自備款變多。
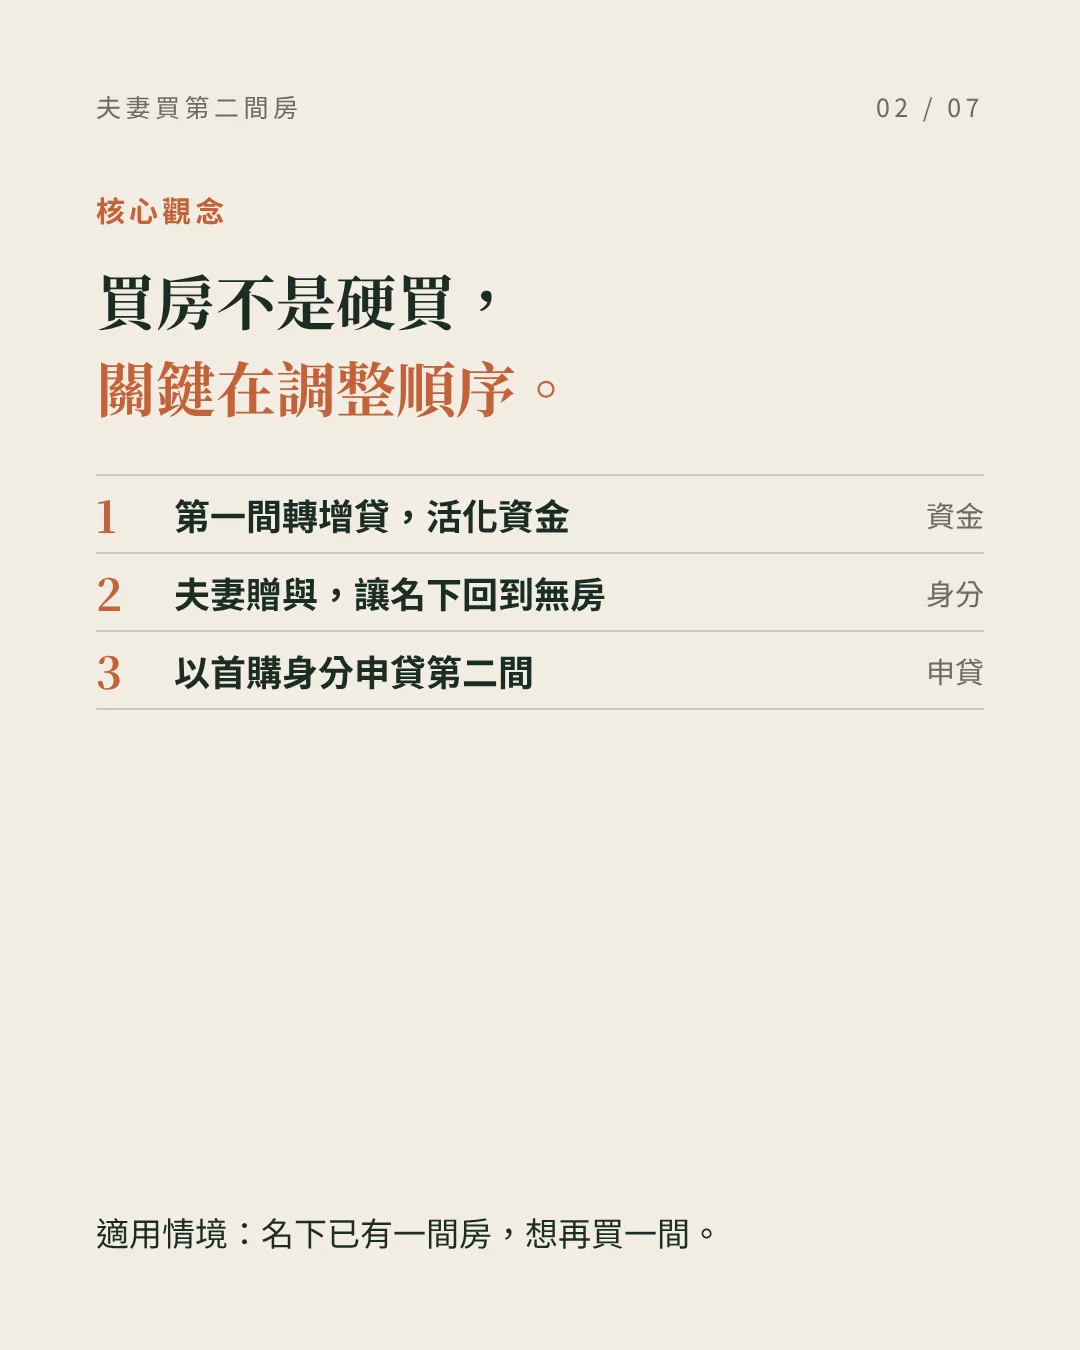
作者分享的做法,關鍵在「調整順序」:
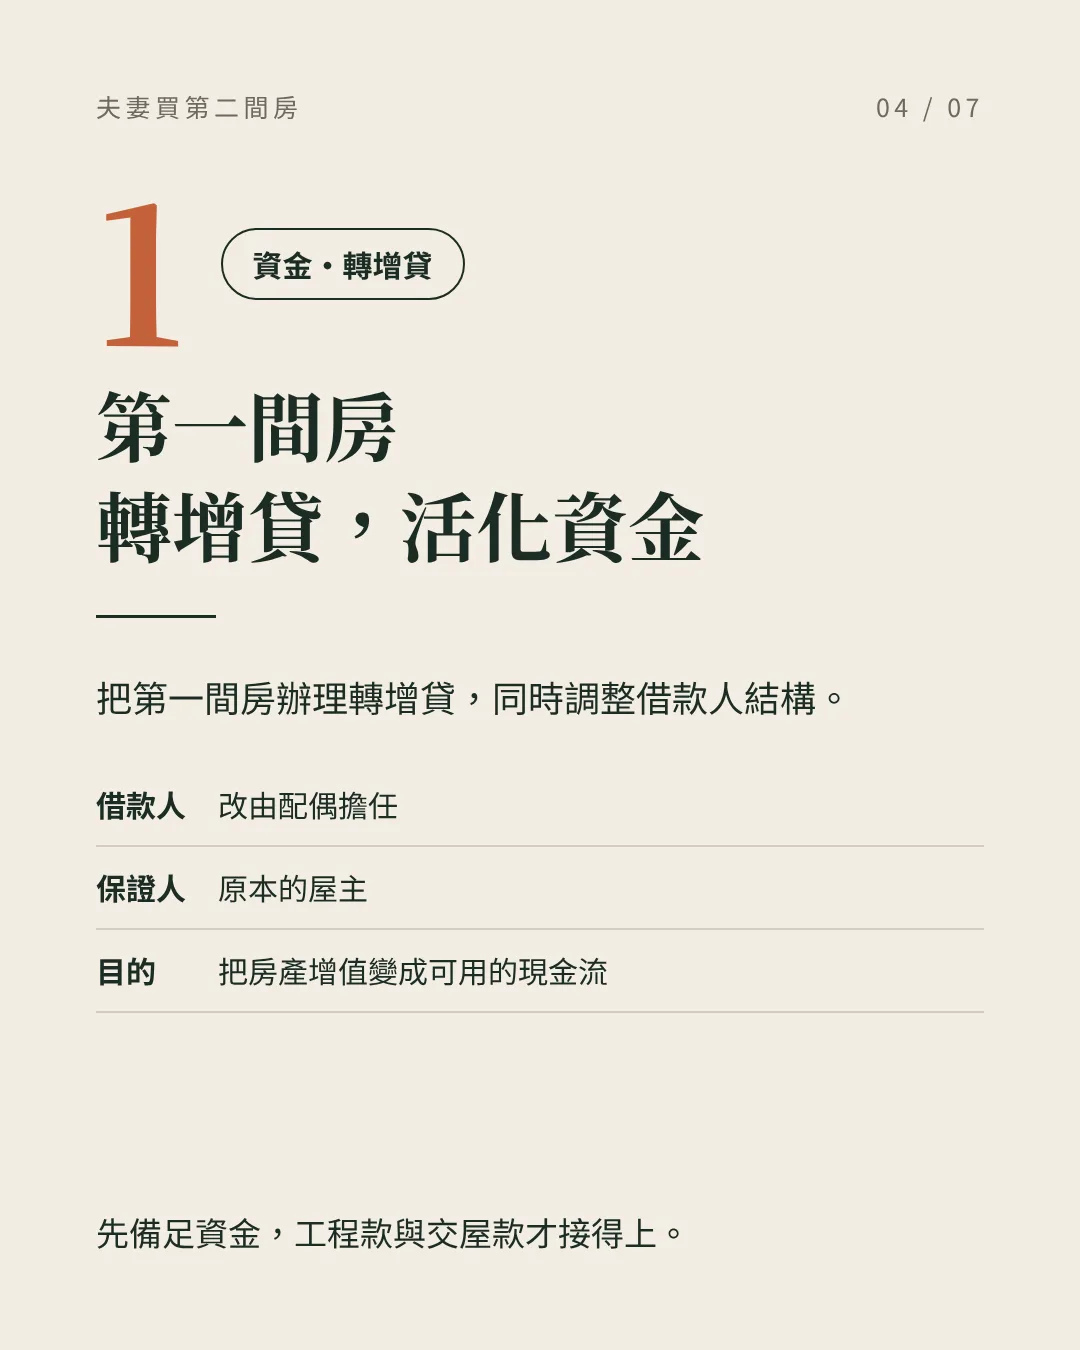
1|第一間轉增貸,活化資金 把第一間房辦理轉增貸,同時調整借款人結構(改由配偶擔任借款人、原屋主當保證人),把房產增值變成可用的現金流。
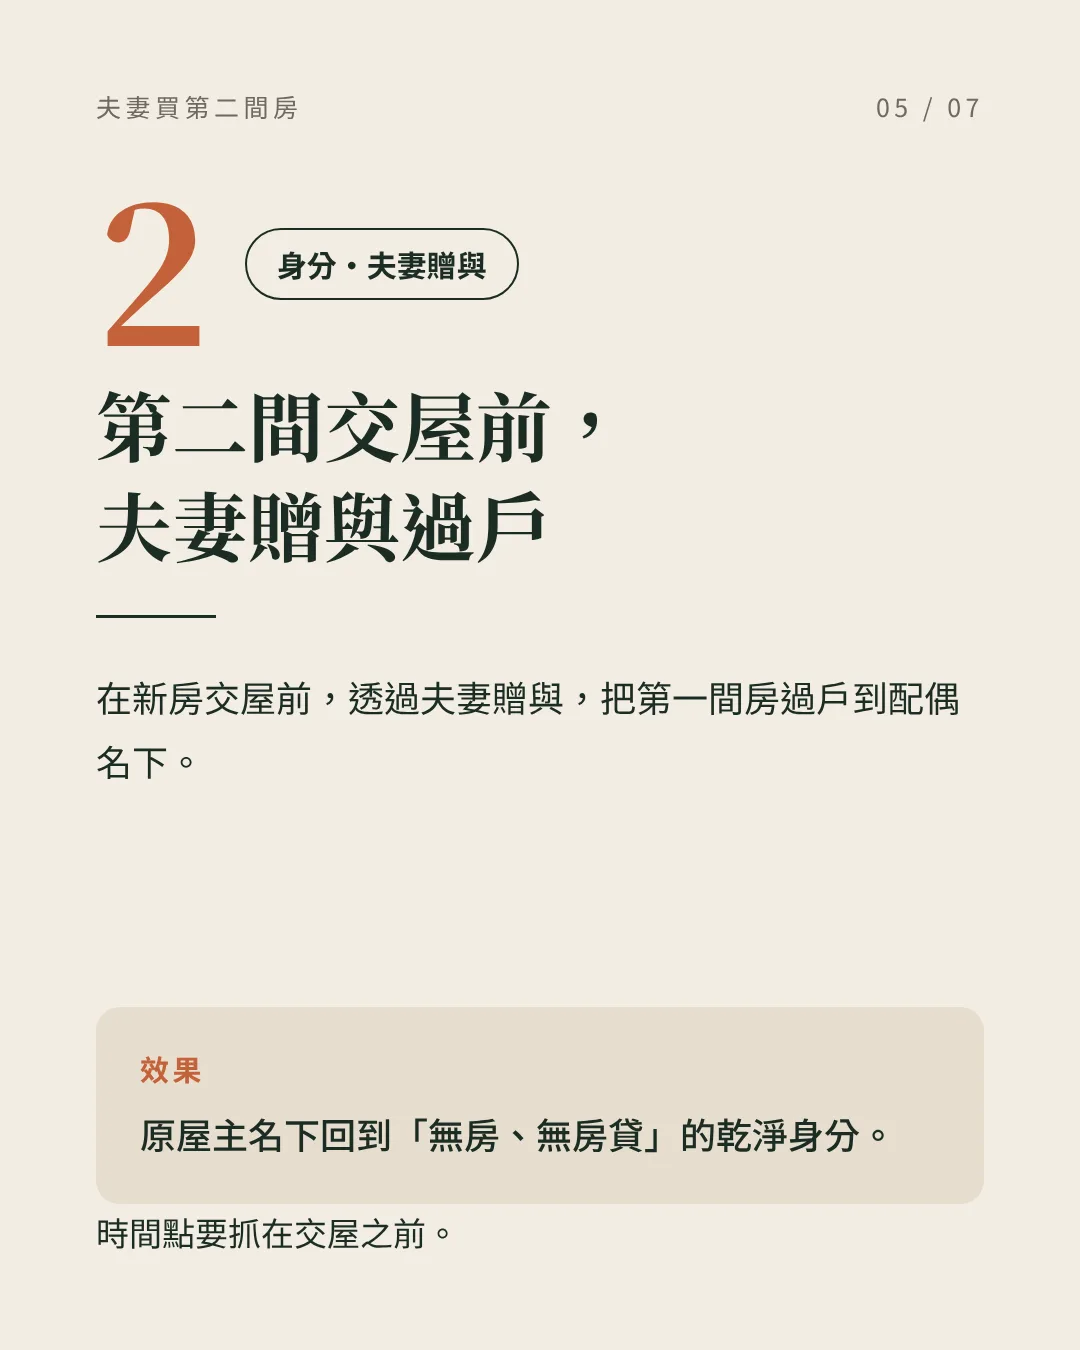
2|交屋前,夫妻贈與過戶 在第二間交屋前,透過夫妻贈與把第一間過戶給配偶,原屋主名下回到「無房、無房貸」。
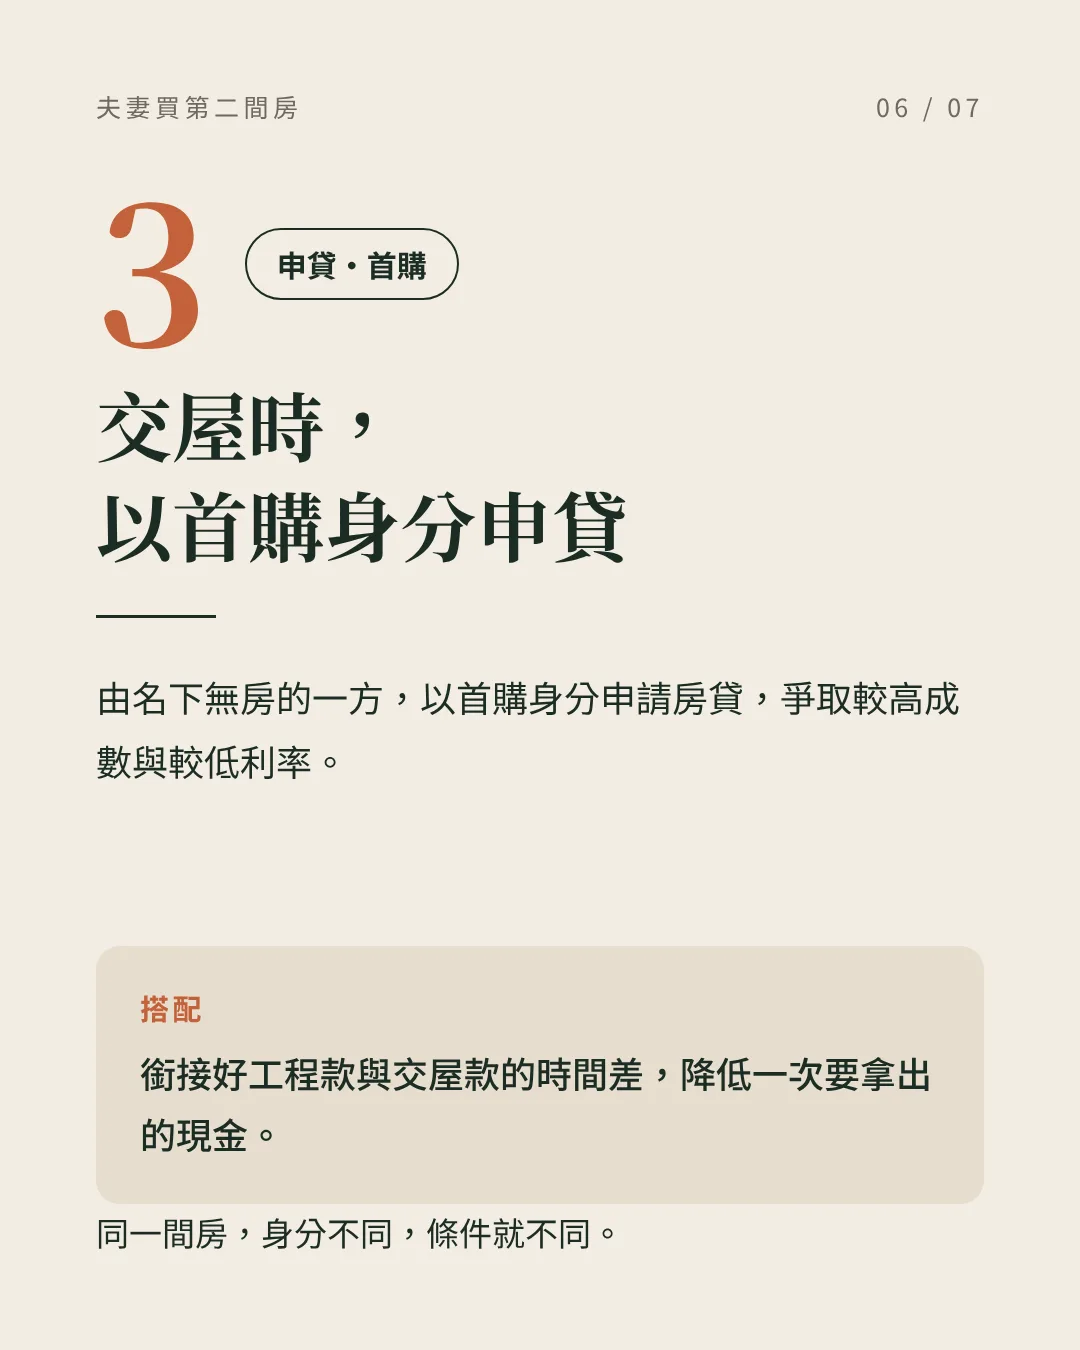
3|交屋時,以首購身分申貸 由名下無房的一方以首購身分申貸,爭取較高成數與較低利率,再銜接好工程款與交屋款的時間差。
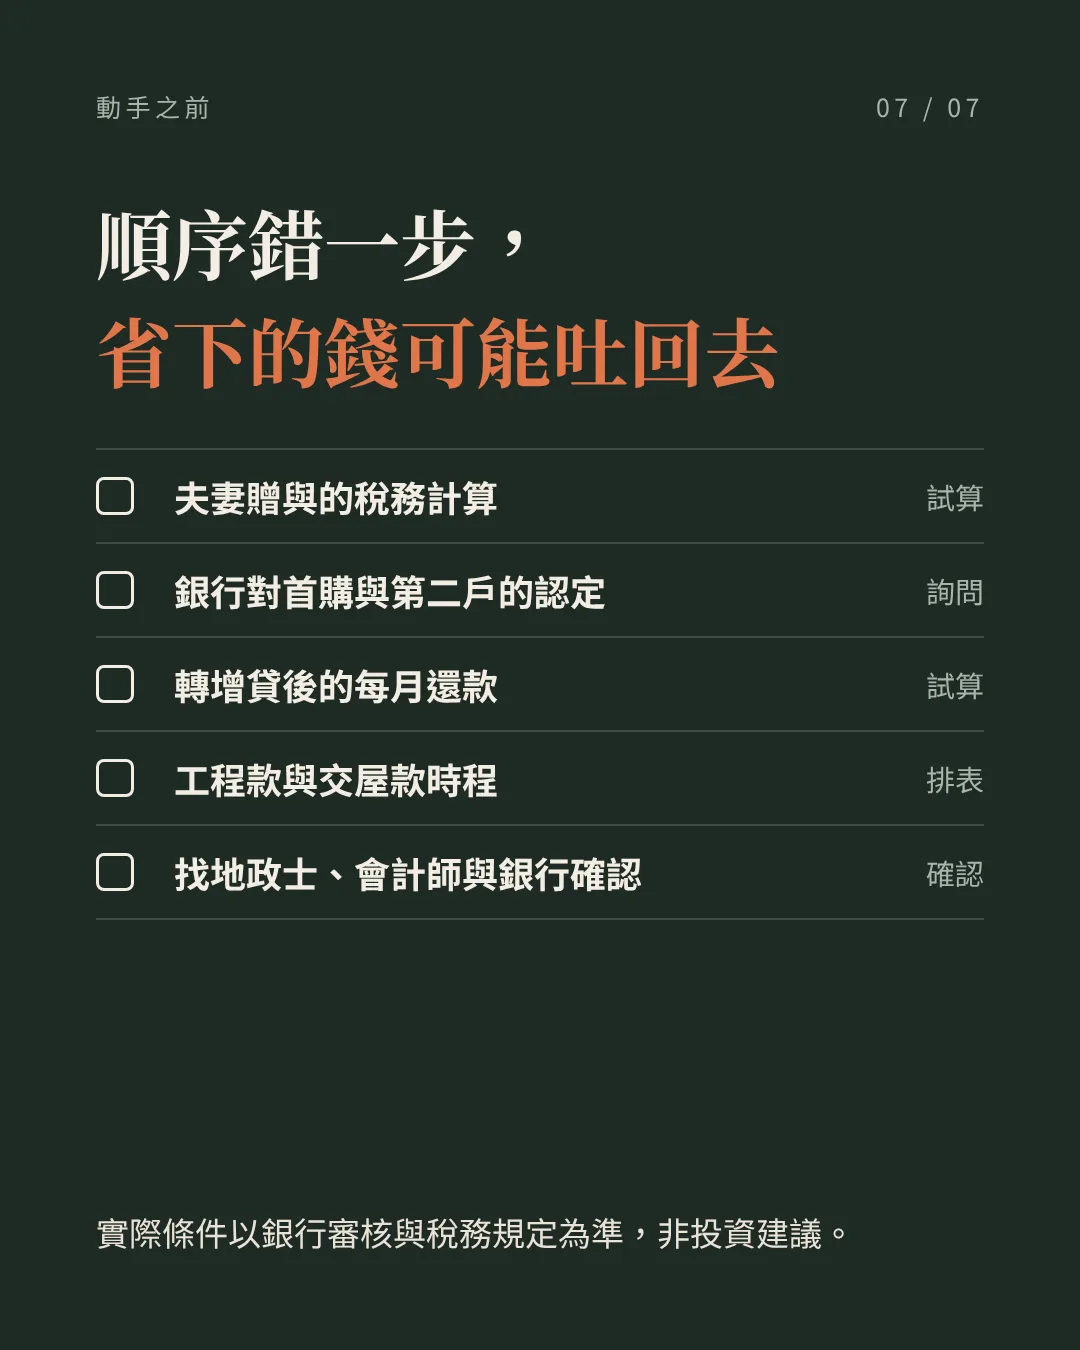
作者也提醒:這套配置涉及夫妻贈與、稅務計算與銀行審核認定,順序錯一步,省下的錢可能全部吐回去。動手前請先找地政士、會計師與往來銀行確認自己的狀況。實際條件以銀行審核與稅務規定為準,本文為案例分享,非投資或稅務建議。
知識卡
1. 第二間房別直接用同一人名義買
- 情境:名下已有一間有房貸的房子,想再買一間。
- 原則:銀行查聯徵看到名下有房又有房貸,會以第二戶條件審核,成數較低、利率較高。
- 做法:下訂前先盤點夫妻雙方名下的房產與貸款,評估由誰申貸、用什麼順序最有利。
- 提醒:成數與利率規定會調整,以往來銀行當下的審核條件為準。
- 標籤:#房貸 #買房
2. 先轉增貸,把房產增值變成可用資金
- 情境:買第二間需要頭期款與工程款,但現金不夠。
- 原則:先活化第一間房的增值,備足現金流,後續的工程款與交屋款才接得上。
- 做法:第一間房辦理轉增貸,同時調整借款人結構(例如改由配偶擔任借款人、原屋主擔任保證人)。
- 提醒:增貸後每月還款會變多,先試算家庭月付能力。
- 標籤:#房貸 #資產配置
3. 交屋前調整名下狀態,再以首購身分申貸
- 情境:希望第二間房能用首購條件申貸。
- 原則:申貸人名下「無房、無房貸」時,較有機會取得較高成數與較低利率。
- 做法:在新房交屋前,透過夫妻贈與把第一間過戶給配偶;交屋時由名下無房的一方申貸,並銜接好工程款與交屋款的時間差。
- 提醒:銀行是否認定為首購,各家標準不同,事先詢問清楚。
- 標籤:#買房 #房貸
4. 牽涉贈與與稅務,動手前先找專業人士試算
- 情境:準備照著上面的順序操作。
- 原則:這類配置涉及夫妻贈與、稅務計算與銀行審核認定,順序錯一步,省下的錢可能全部吐回去。
- 做法:先列出時程(工程款、交屋款、過戶、申貸),再找地政士、會計師與往來銀行逐項確認。
- 提醒:本卡為案例分享,非投資或稅務建議;實際條件以銀行審核與稅務規定為準。
- 標籤:#買房 #風險控管