800VDC:AI 資料中心的電力架構改朝換代
重點整理
機櫃功耗推到 330–570KW 之後,54V 架構撞的不是轉換效率,而是低壓大電流。這是一張四階段的產業路線圖。
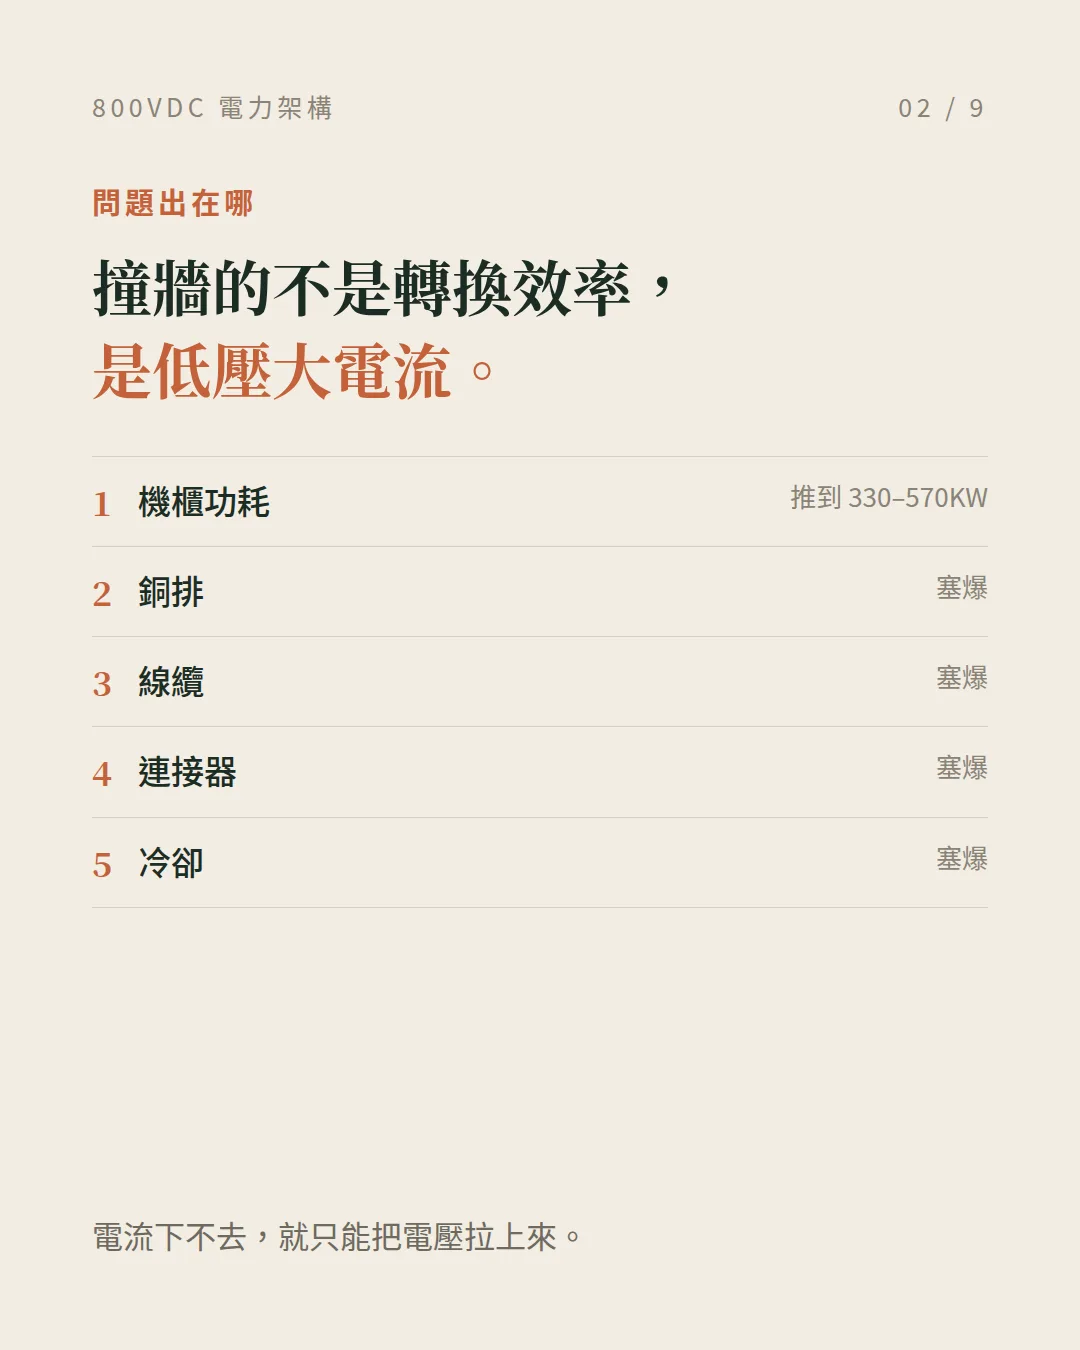
撞牆的不是轉換效率,是低壓大電流。
- 機櫃功耗(推到 330–570KW)
- 銅排(塞爆)
- 線纜(塞爆)
- 連接器(塞爆)
- 冷卻(塞爆)
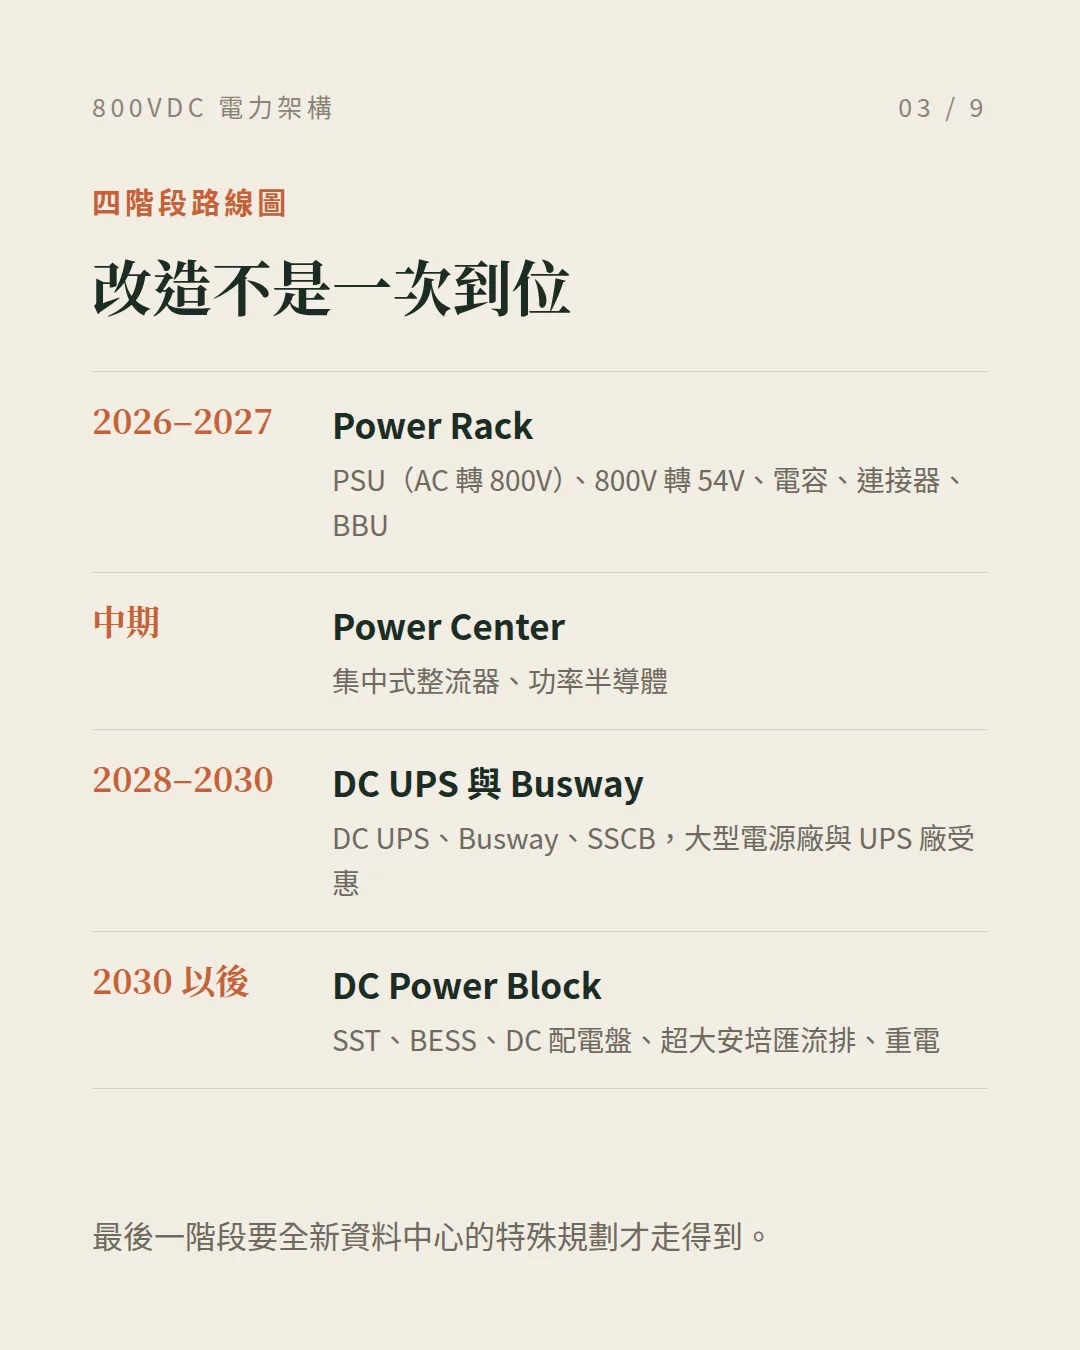
改造不是一次到位
・2026–2027 Power Rack — PSU(AC 轉 800V)、800V 轉 54V、電容、連接器、BBU
・中期 Power Center — 集中式整流器、功率半導體
・2028–2030 DC UPS 與 Busway — DC UPS、Busway、SSCB,大型電源廠與 UPS 廠受惠
・2030 以後 DC Power Block — SST、BESS、DC 配電盤、超大安培匯流排、重電
最後一階段要全新資料中心的特殊規劃才走得到。
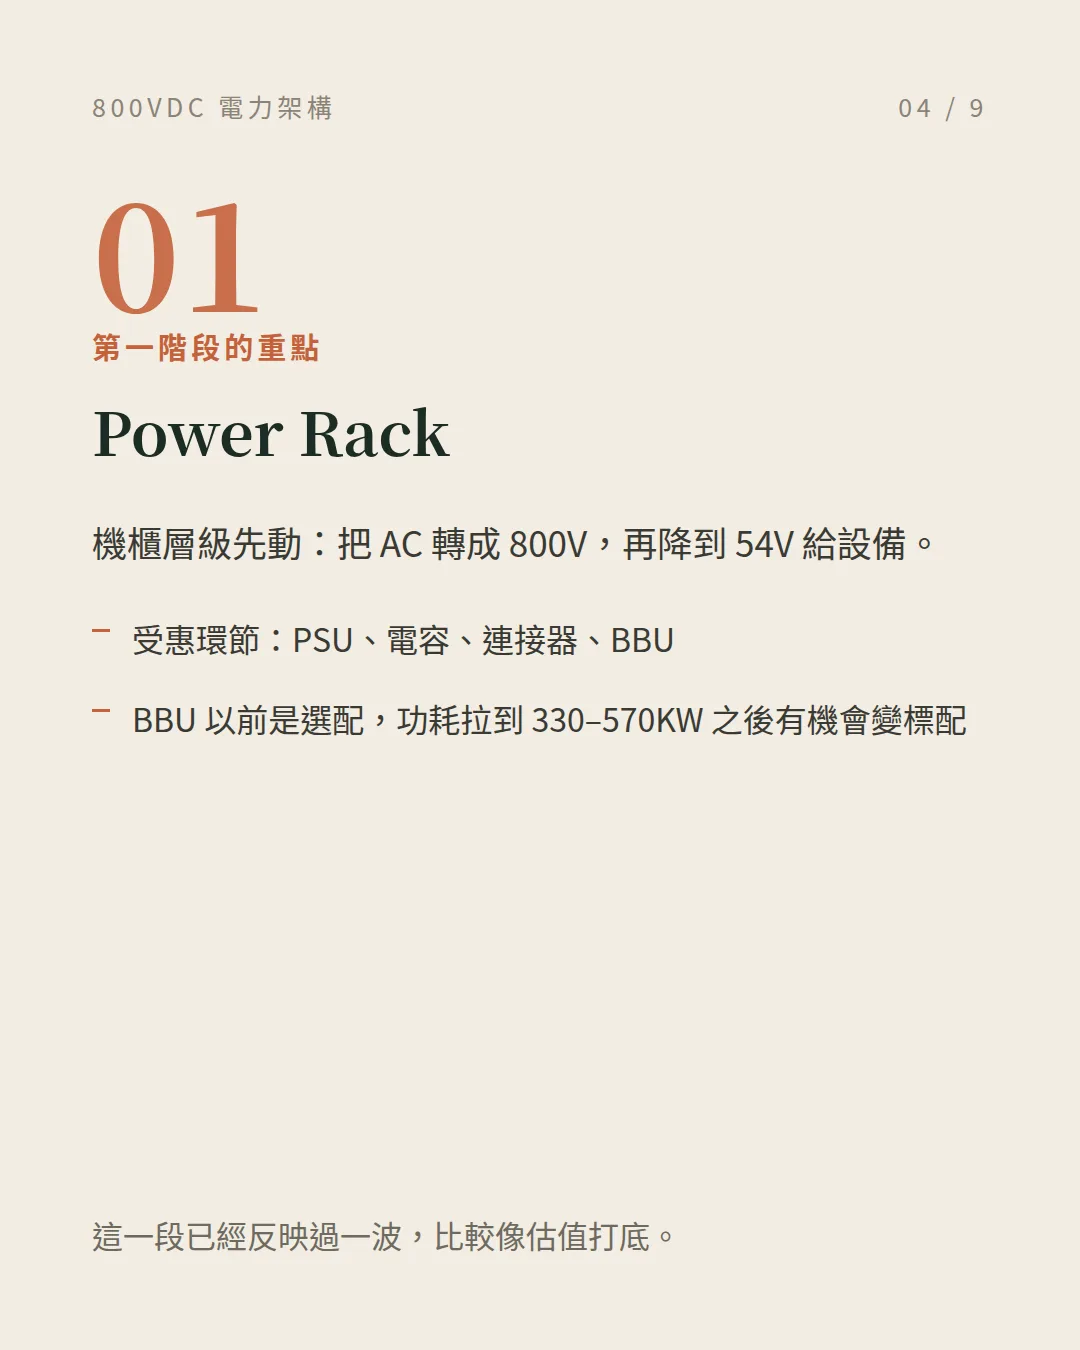
01|Power Rack
機櫃層級先動:把 AC 轉成 800V,再降到 54V 給設備。
・受惠環節:PSU、電容、連接器、BBU
・BBU 以前是選配,功耗拉到 330–570KW 之後有機會變標配
這一段已經反映過一波,比較像估值打底。
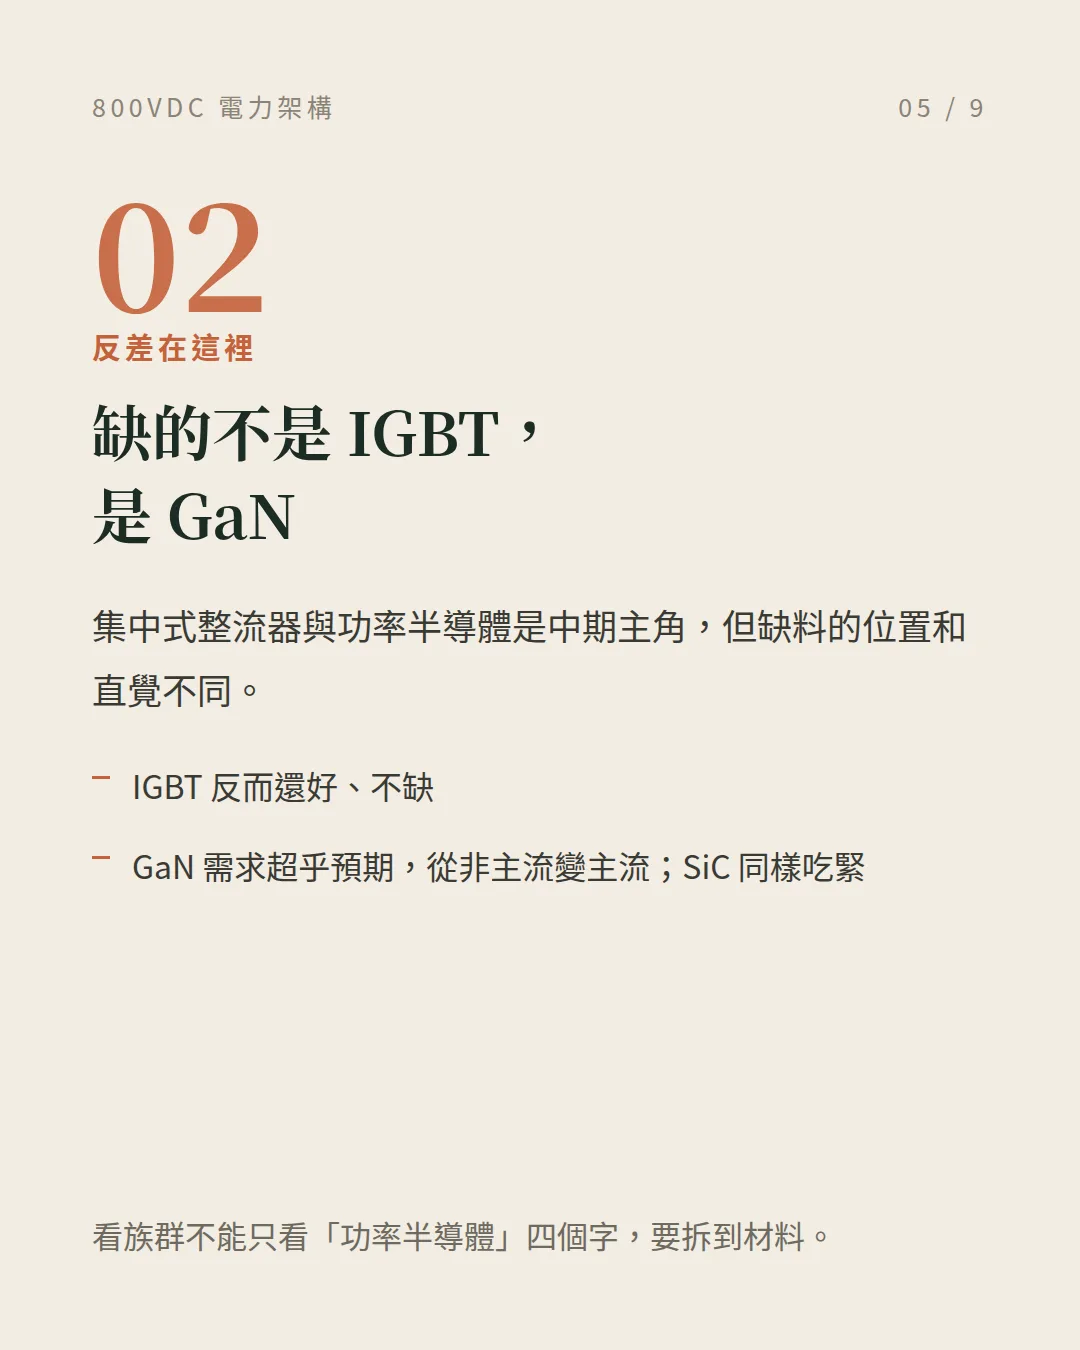
02|缺的不是 IGBT,是 GaN
集中式整流器與功率半導體是中期主角,但缺料的位置和直覺不同。
・IGBT 反而還好、不缺
・GaN 需求超乎預期,從非主流變主流;SiC 同樣吃緊
看族群不能只看「功率半導體」四個字,要拆到材料。
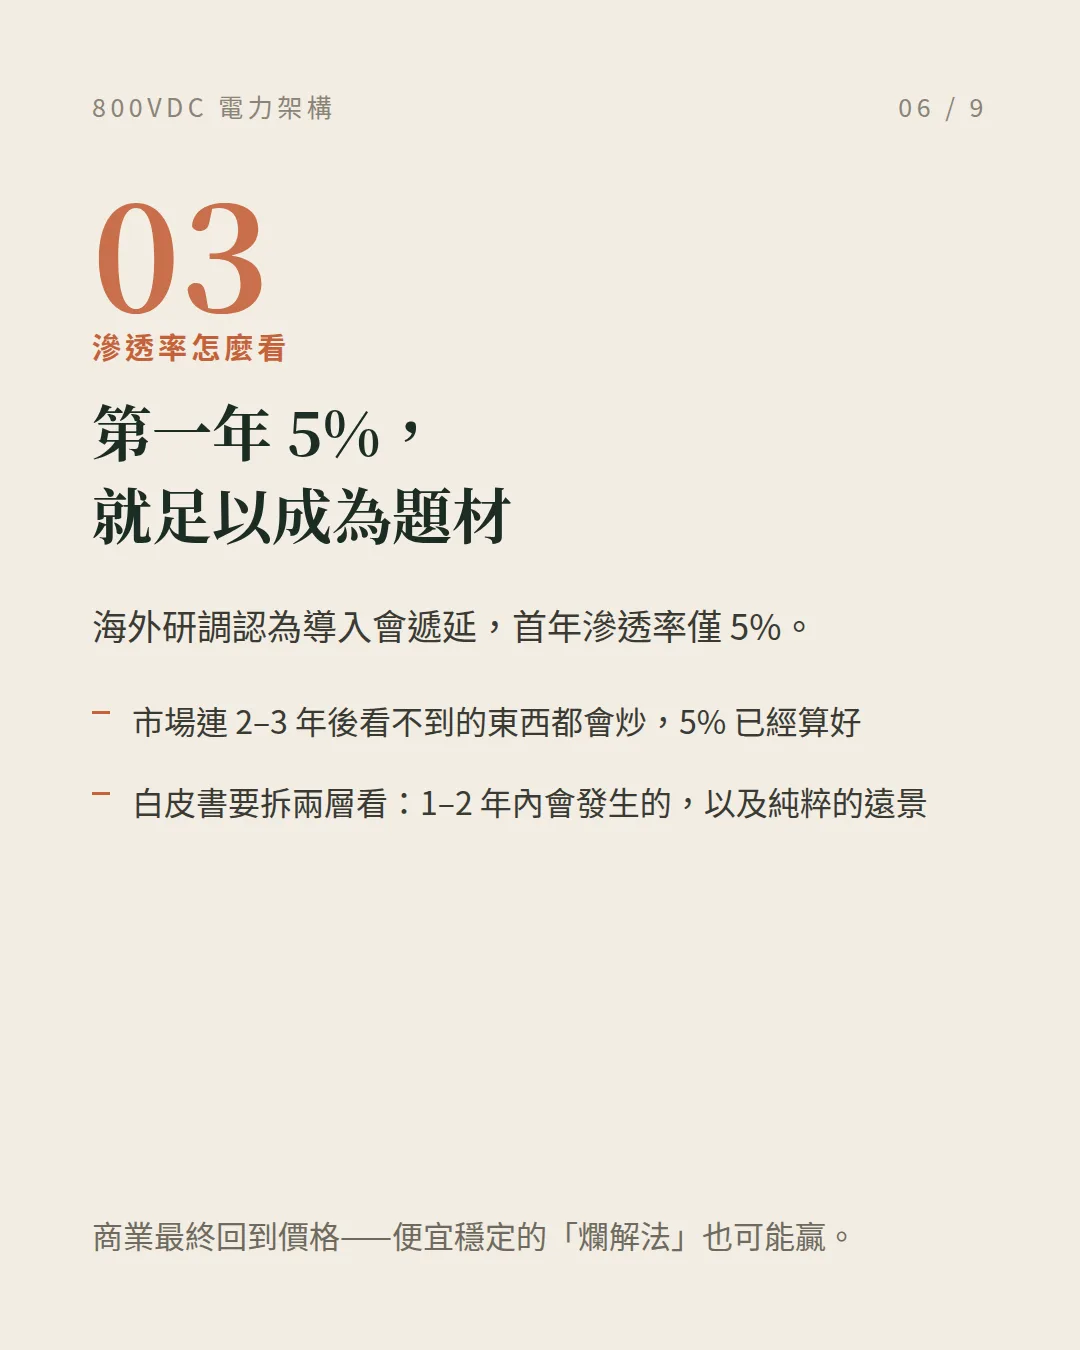
03|第一年 5%,就足以成為題材
海外研調認為導入會遞延,首年滲透率僅 5%。
・市場連 2–3 年後看不到的東西都會炒,5% 已經算好
・白皮書要拆兩層看:1–2 年內會發生的,以及純粹的遠景
商業最終回到價格——便宜穩定的「爛解法」也可能贏。
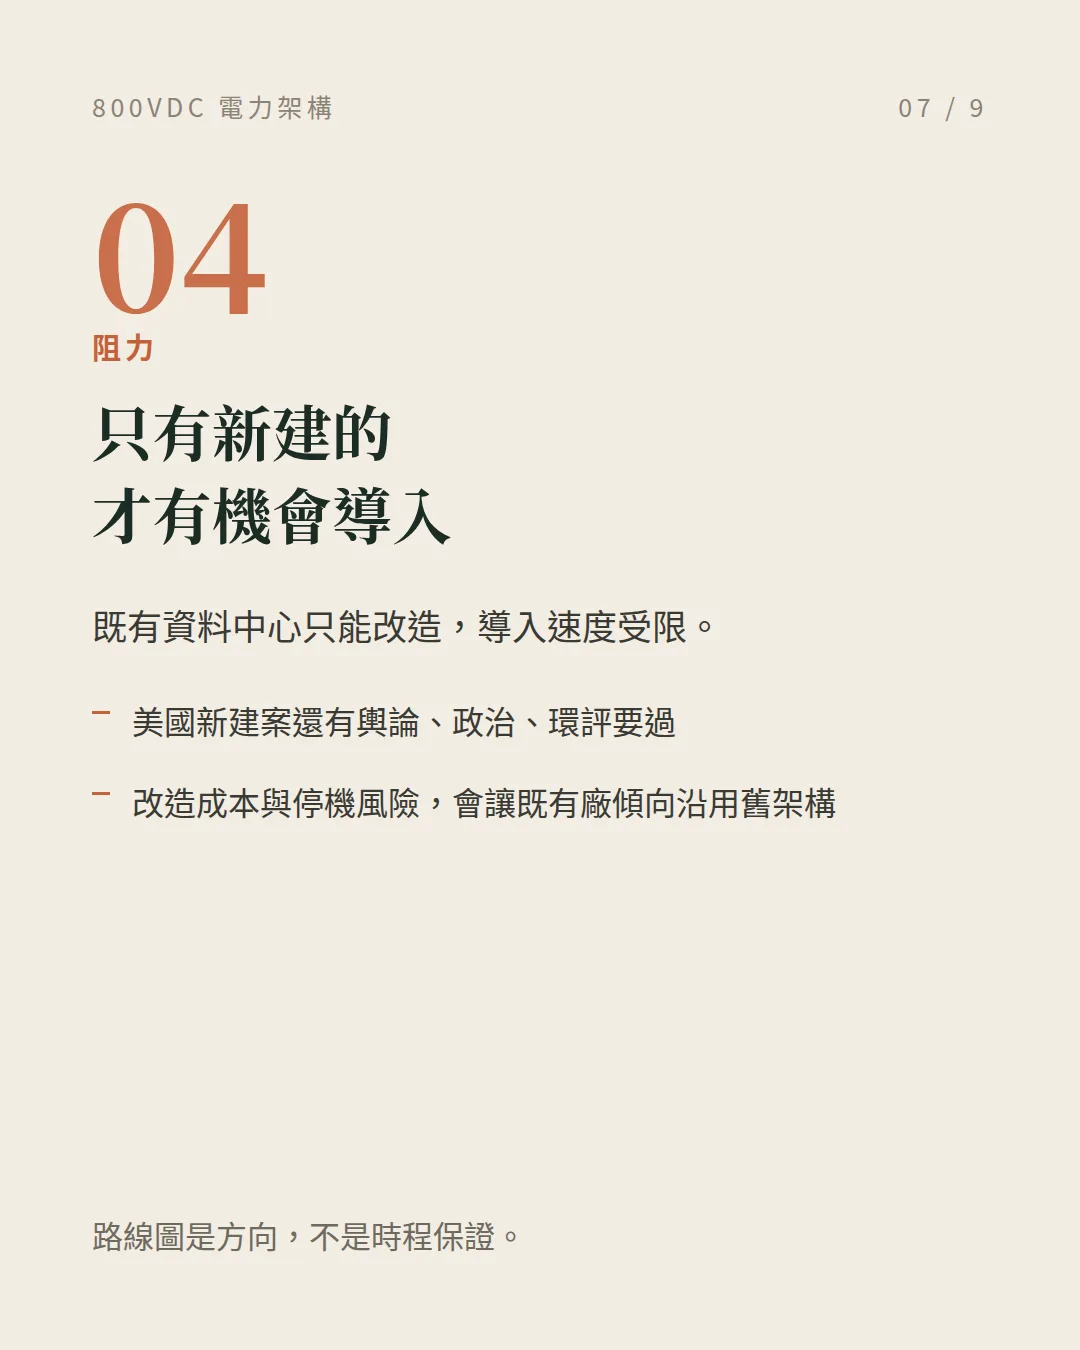
04|只有新建的才有機會導入
既有資料中心只能改造,導入速度受限。
・美國新建案還有輿論、政治、環評要過
・改造成本與停機風險,會讓既有廠傾向沿用舊架構
路線圖是方向,不是時程保證。
過去幾個月沒人要看的族群,時間點剛好對上。
搭上散熱與光通訊的復活,正在醞釀。
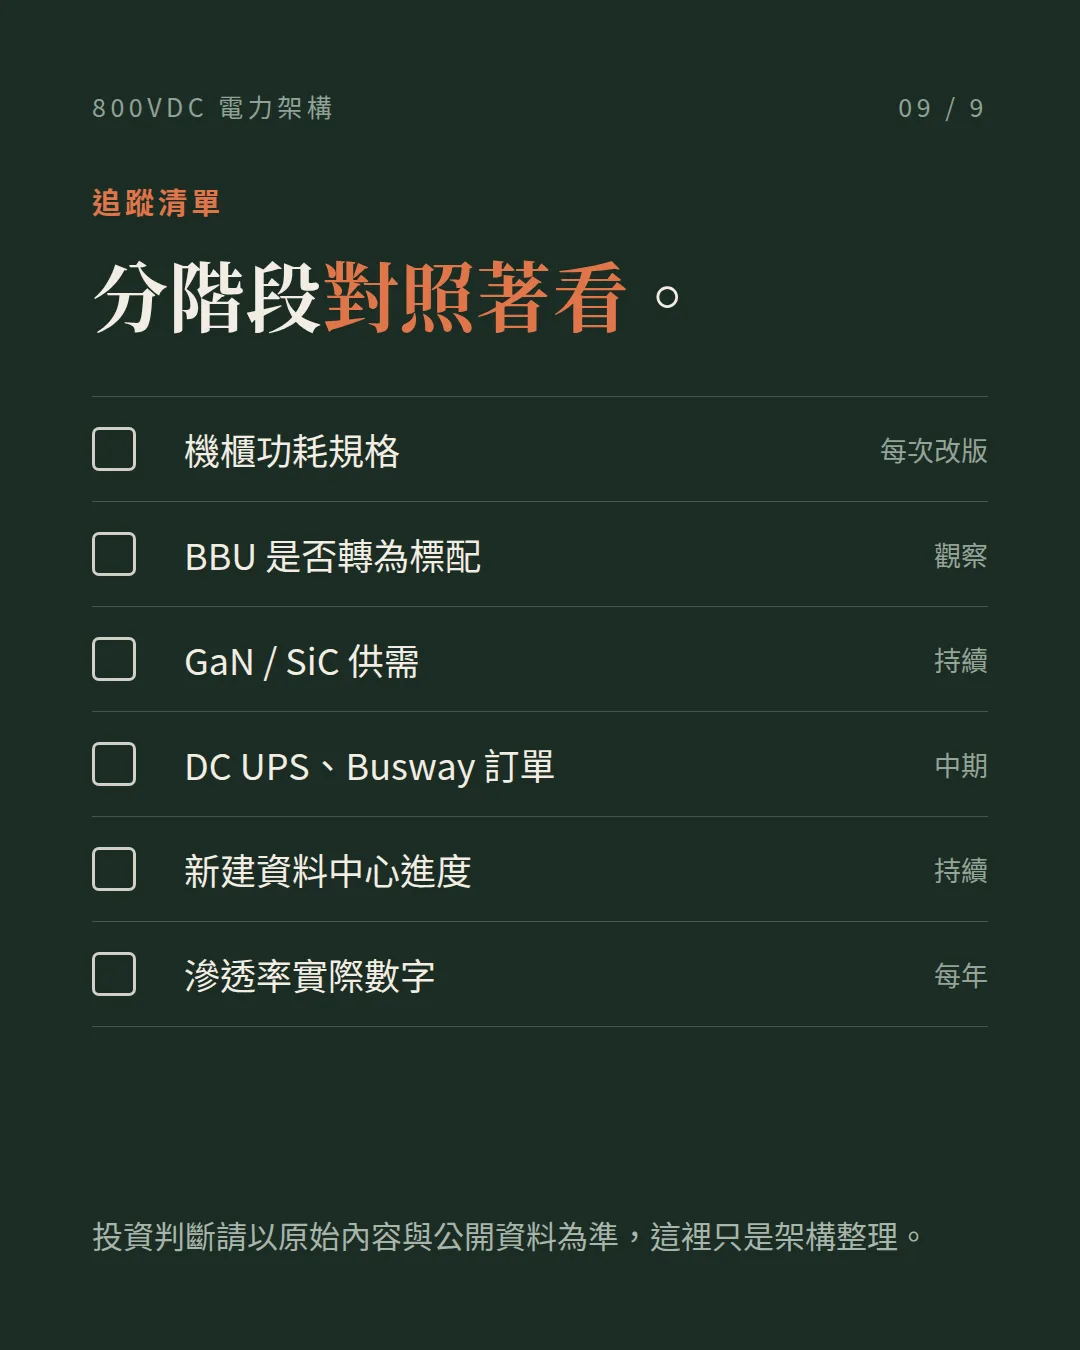
行動清單
- [ ] 機櫃功耗規格(每次改版)
- [ ] BBU 是否轉為標配(觀察)
- [ ] GaN / SiC 供需(持續)
- [ ] DC UPS、Busway 訂單(中期)
- [ ] 新建資料中心進度(持續)
- [ ] 滲透率實際數字(每年)
投資判斷請以原始內容與公開資料為準,這裡只是架構整理。