財富路徑
重點整理
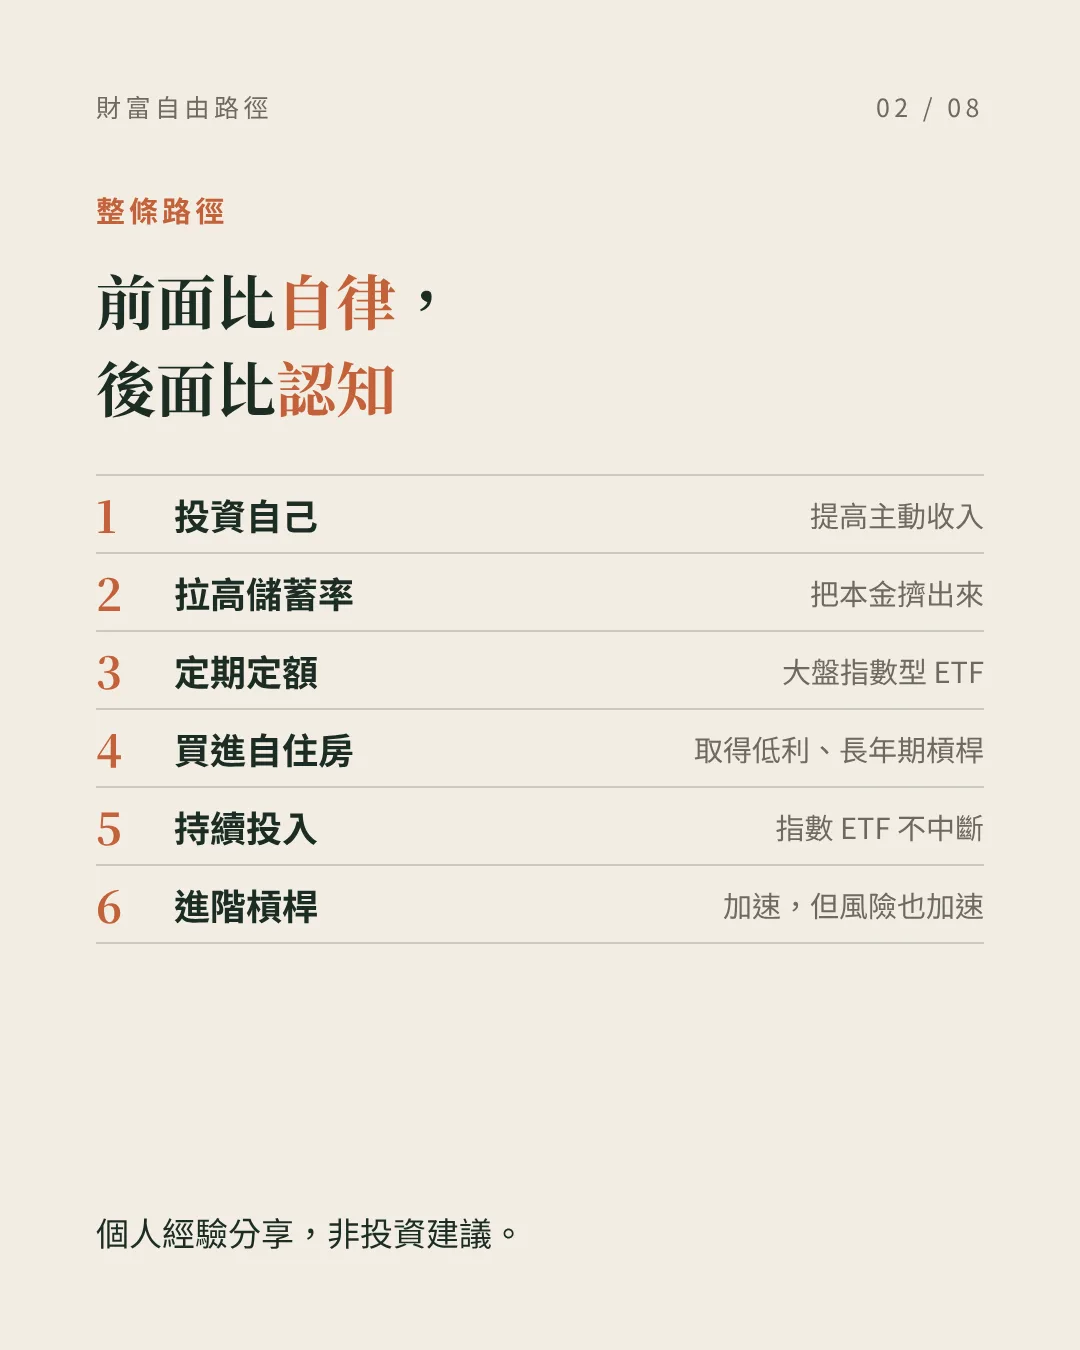
一般人能複製的「財富自由路徑」,一共 6 步:
- 投資自己,提高主動收入
- 拉高儲蓄率,把本金擠出來
- 定期定額大盤指數型 ETF
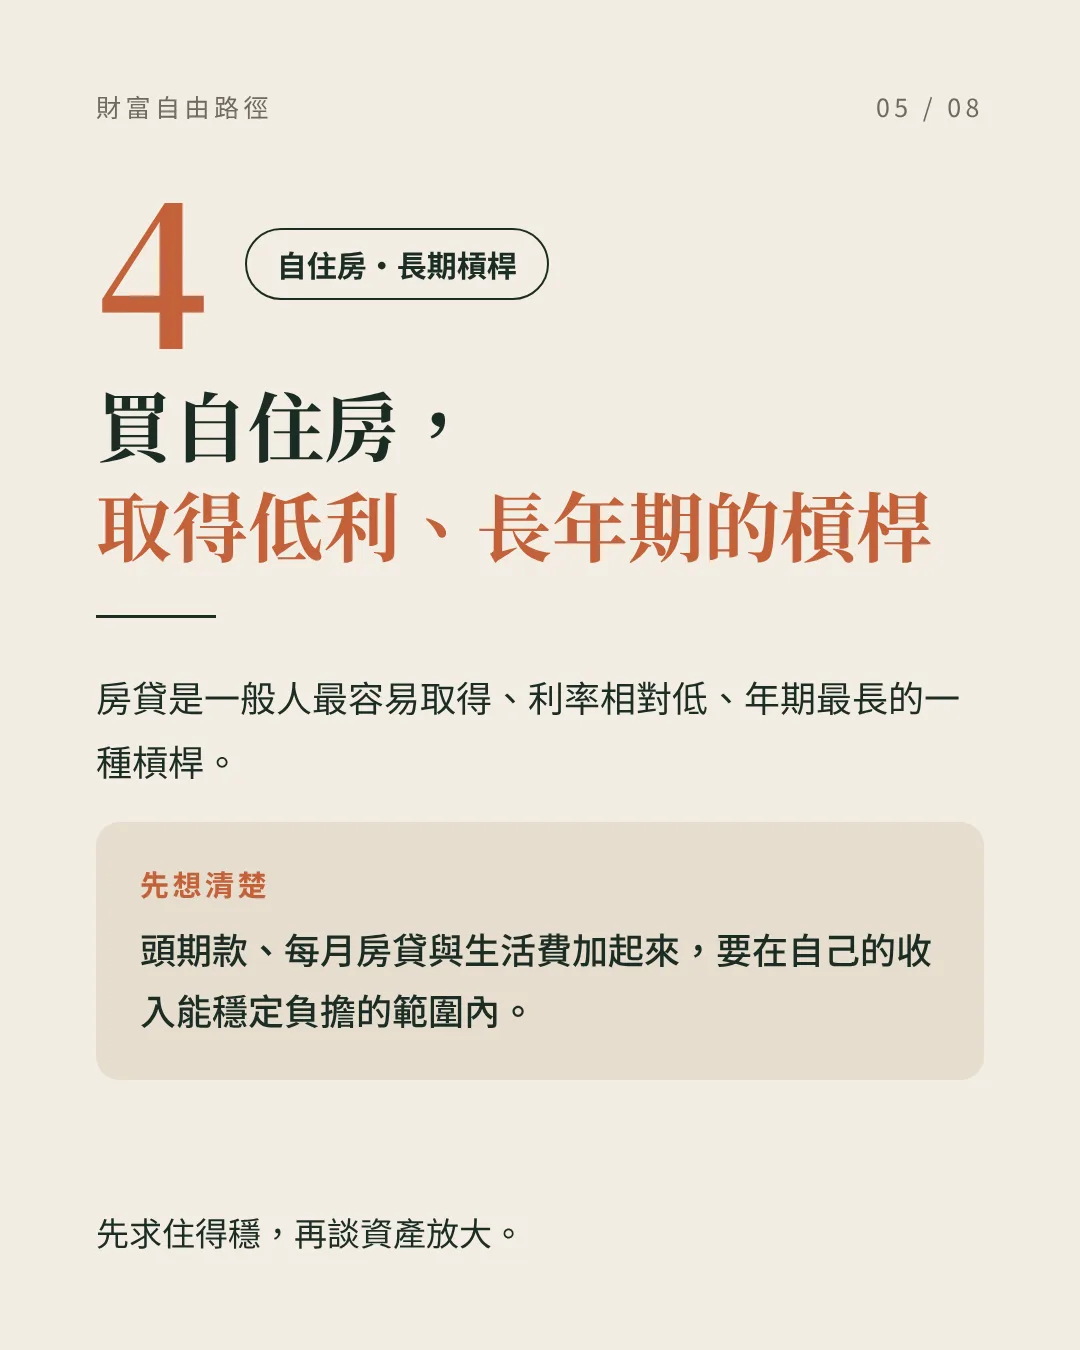
- 買進自住房(取得低利、長年期的槓桿)
- 持續投入指數 ETF
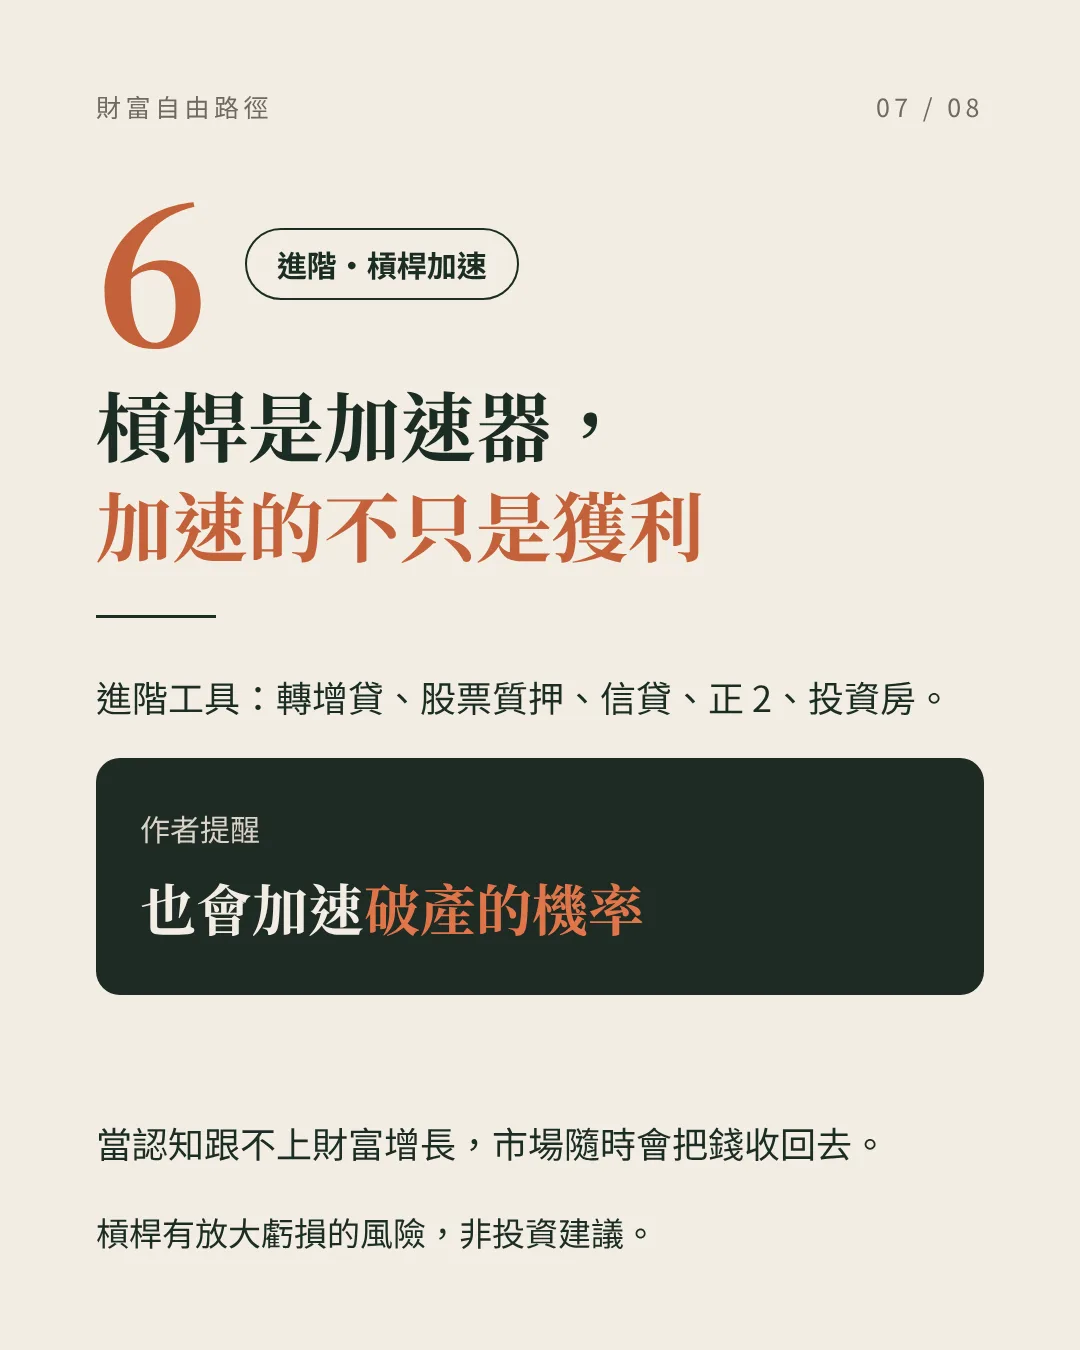
- 進階槓桿加速(轉增貸、股票質押、信貸、正 2、買投資房⋯)
前面的步驟比的是「自律」,後面的步驟比的是「認知」。很多人卡在第一關,就想跳到最後一關,但沒有本金和認知,很難跳關。
槓桿是加速器,但加速的不只是獲利,還有破產的機率。當認知跟不上財富的增長,市場隨時會把錢收回去。
(個人經驗分享,非投資建議;槓桿有放大虧損的風險)
知識卡
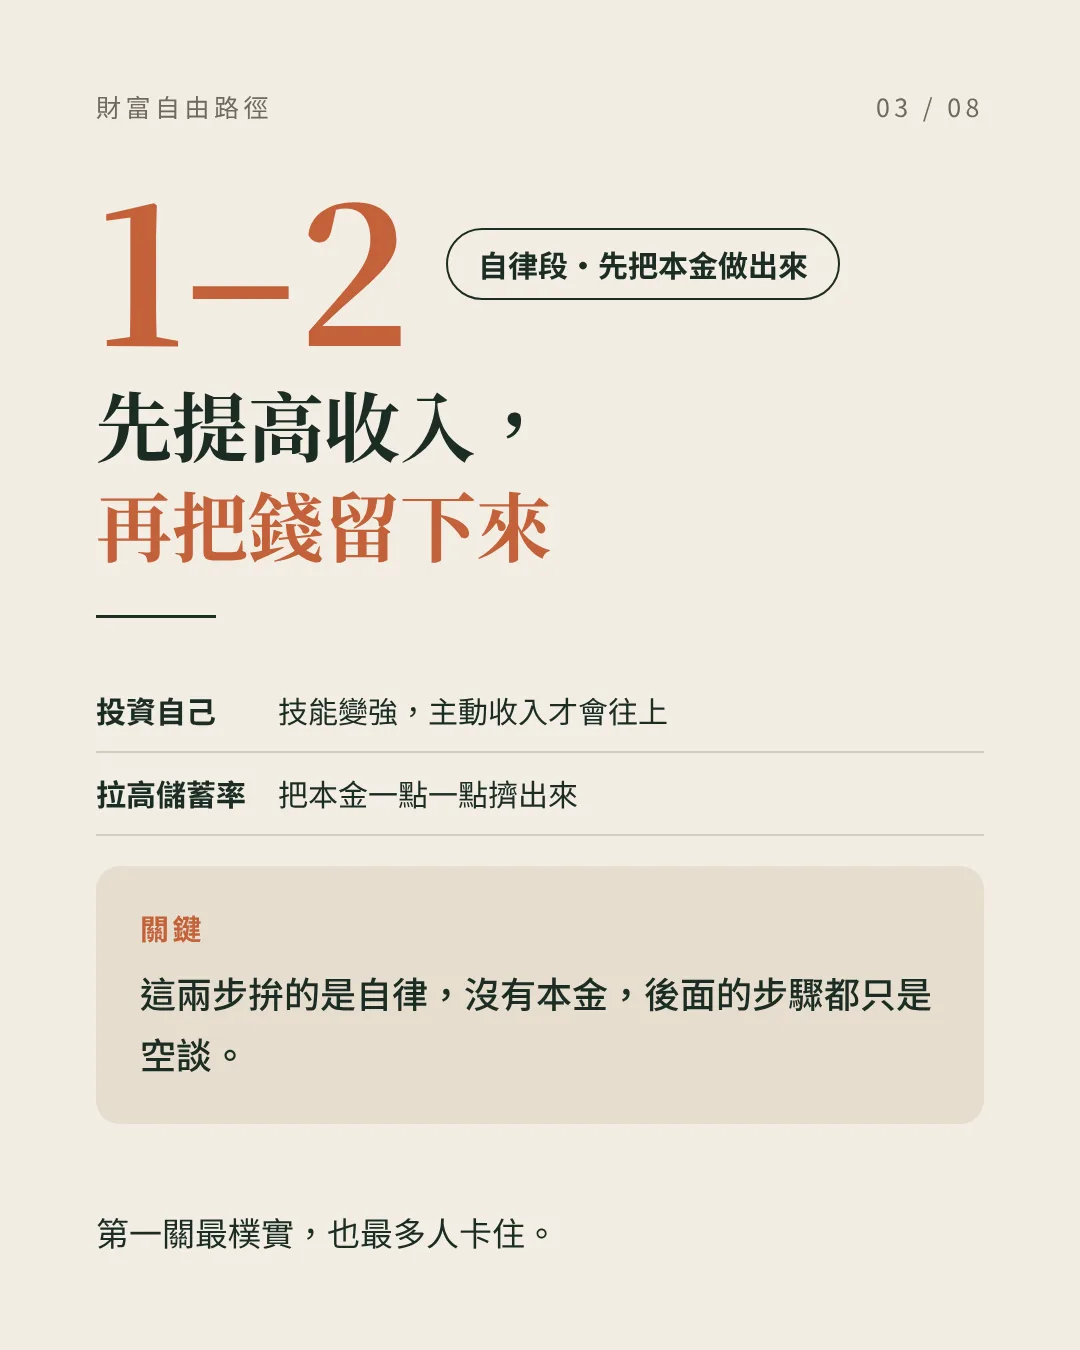
1. 先做出本金,再談投資
- 情境:剛開始理財,急著找能快速翻倍的方法。
- 原則:前段比的是自律:先投資自己提高主動收入,再拉高儲蓄率把本金擠出來。
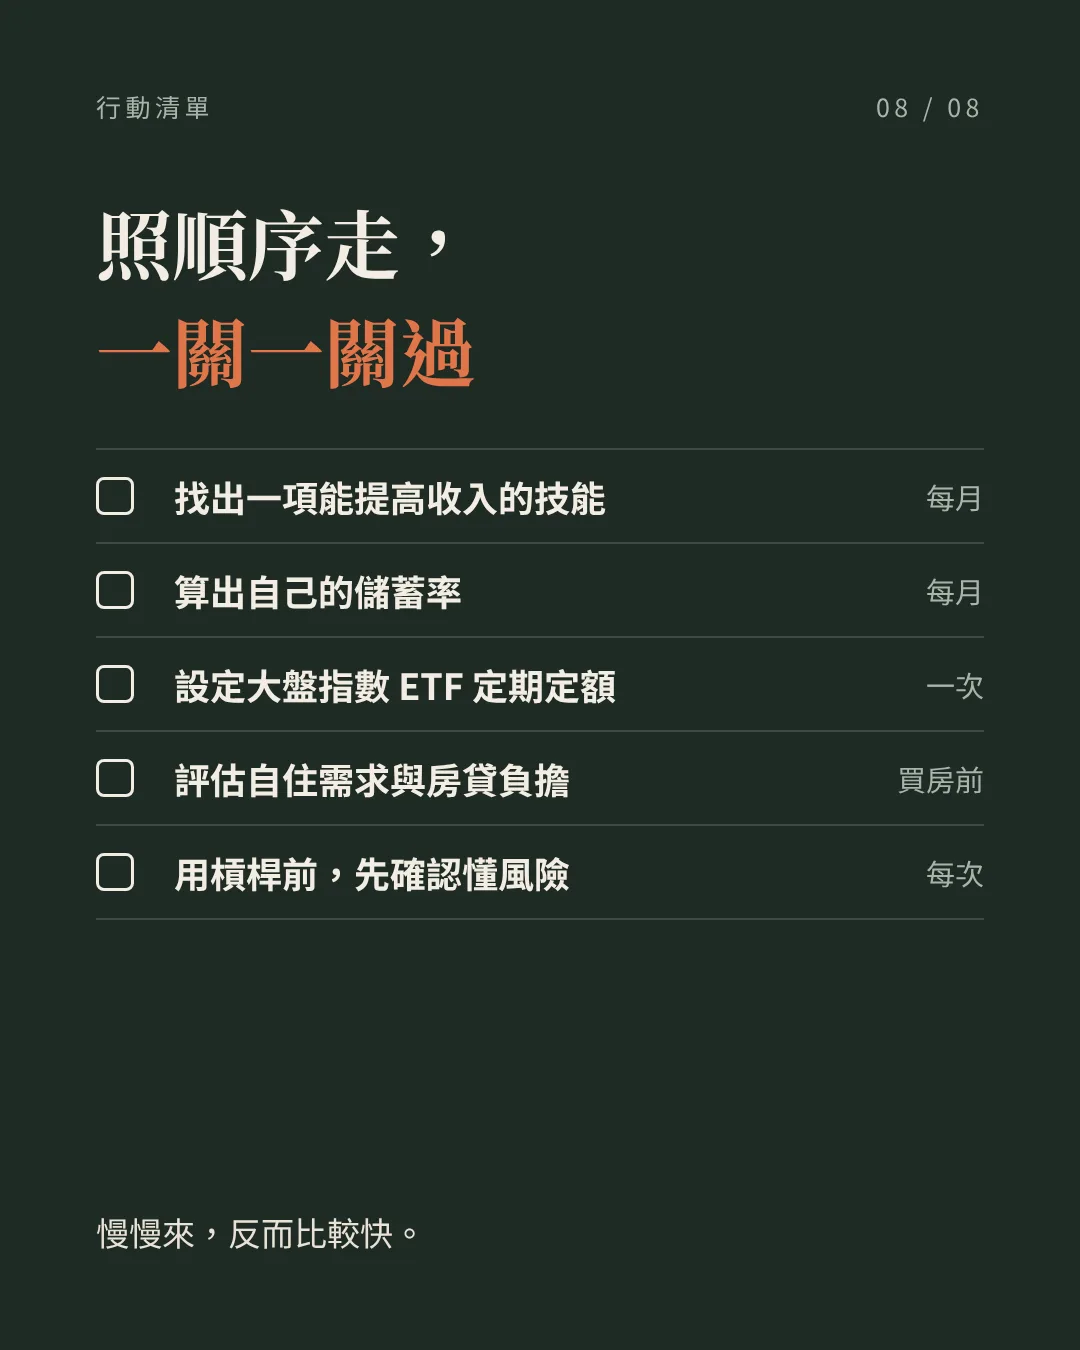
- 做法:找一項能提高收入的技能持續投入;每月算一次儲蓄率,想辦法往上拉。
- 提醒:沒有本金,後面的步驟都只是空談。
- 標籤:#理財 #儲蓄
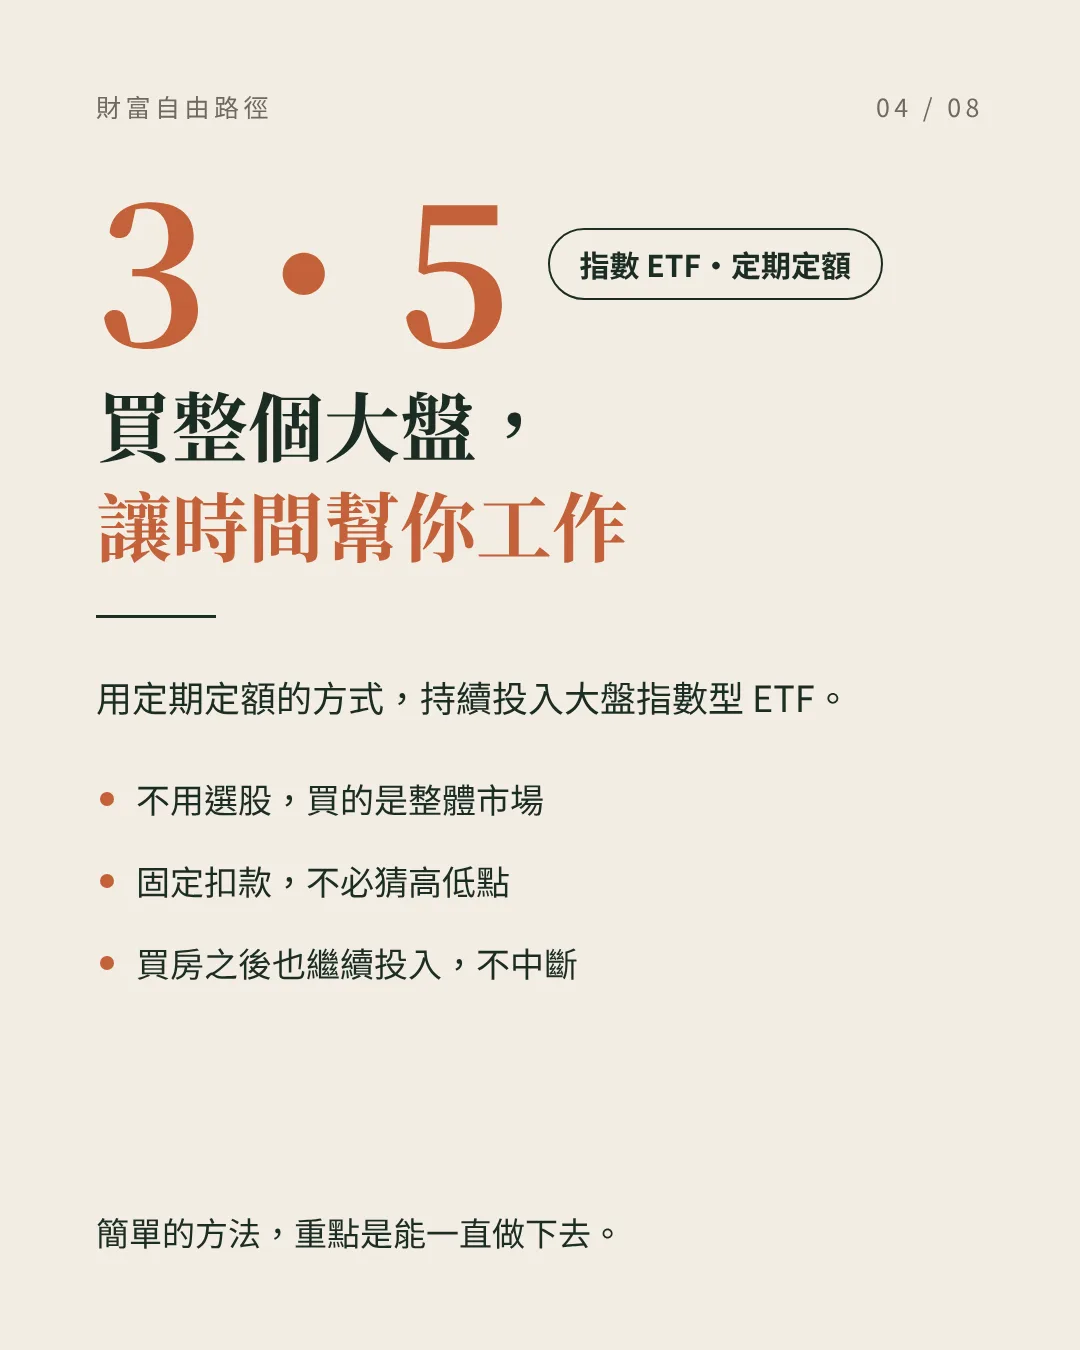
2. 用定期定額買整個大盤
- 情境:不想花時間選股,也怕買在高點。
- 原則:大盤指數型 ETF 買的是整體市場,定期定額不必猜高低點,靠時間累積。
- 做法:設定固定扣款,買房後也持續投入,不輕易中斷。
- 提醒:方法簡單,難的是長期做下去。(非投資建議)
- 標籤:#指數投資 #ETF
3. 自住房是最常見的長期槓桿
- 情境:考慮買房,不確定它在理財上的角色。
- 原則:房貸是一般人最容易取得、利率相對低、年期最長的槓桿。
- 做法:買之前把頭期款、每月房貸與生活費一起算,確認在收入能穩定負擔的範圍內。
- 提醒:先求住得穩,再談資產放大。
- 標籤:#買房 #房貸
4. 槓桿會加速獲利,也會加速破產
- 情境:看到別人用增貸、質押、正 2 加速累積資產,想跟進。
- 原則:後段比的是認知;認知跟不上財富增長時,市場隨時會把錢收回去。
- 做法:用任何槓桿前,先弄懂最壞情況會虧多少、自己撐不撐得住。
- 提醒:別在第一關就想跳到最後一關。(非投資建議)
- 標籤:#風險管理 #資產配置