不用很會賺,普通人也能翻身
重點整理
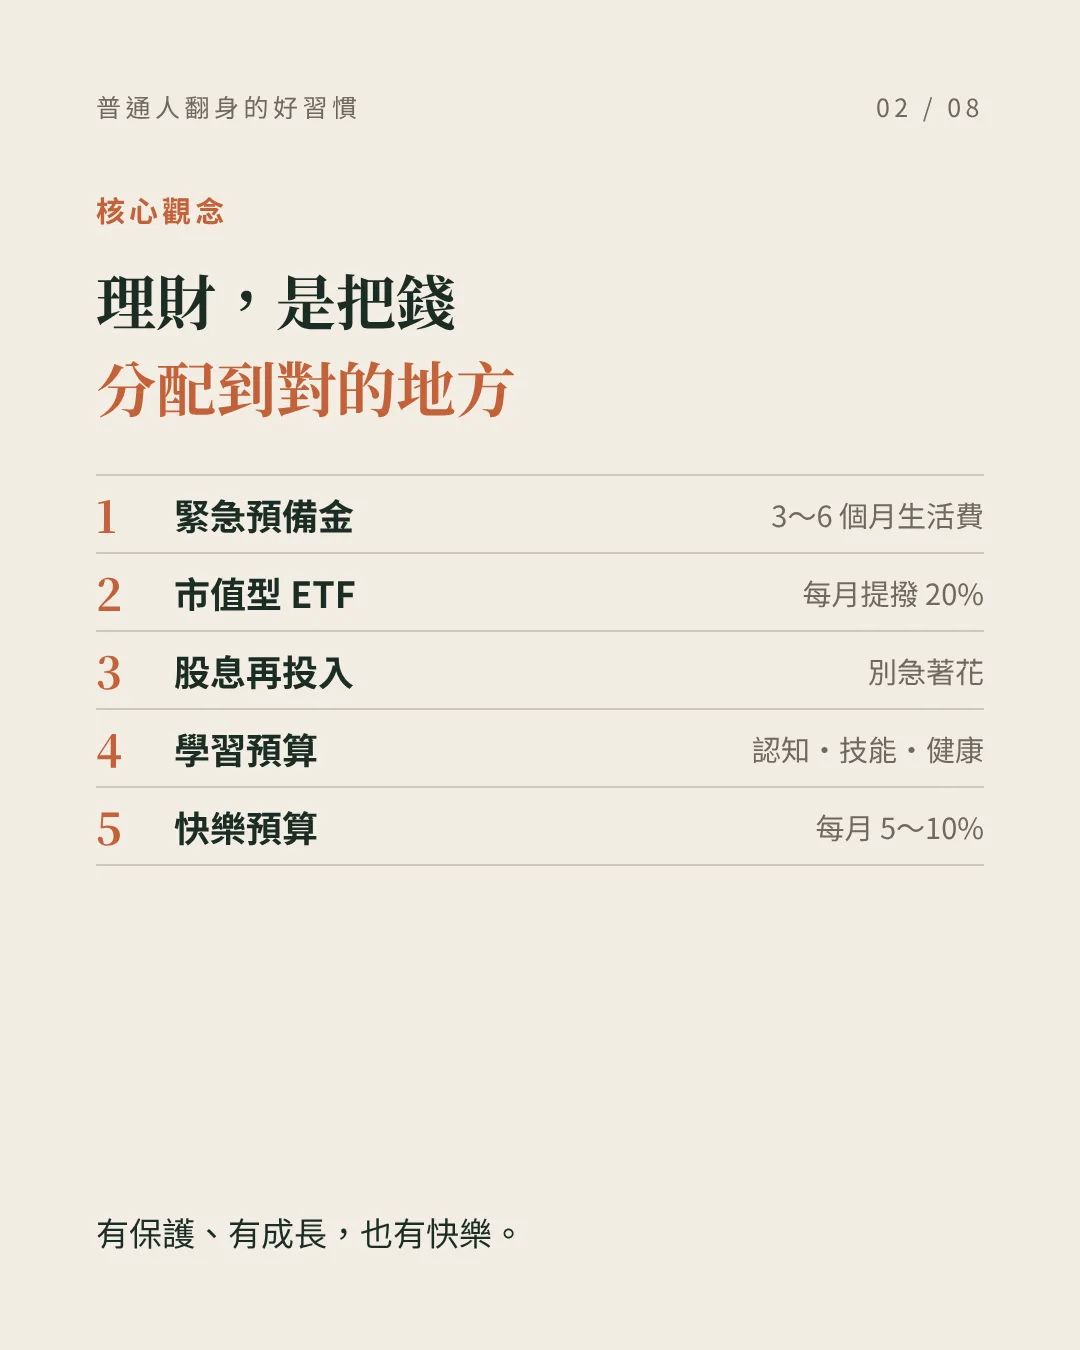
不用很會賺,普通人也能翻身的 5 個好習慣:
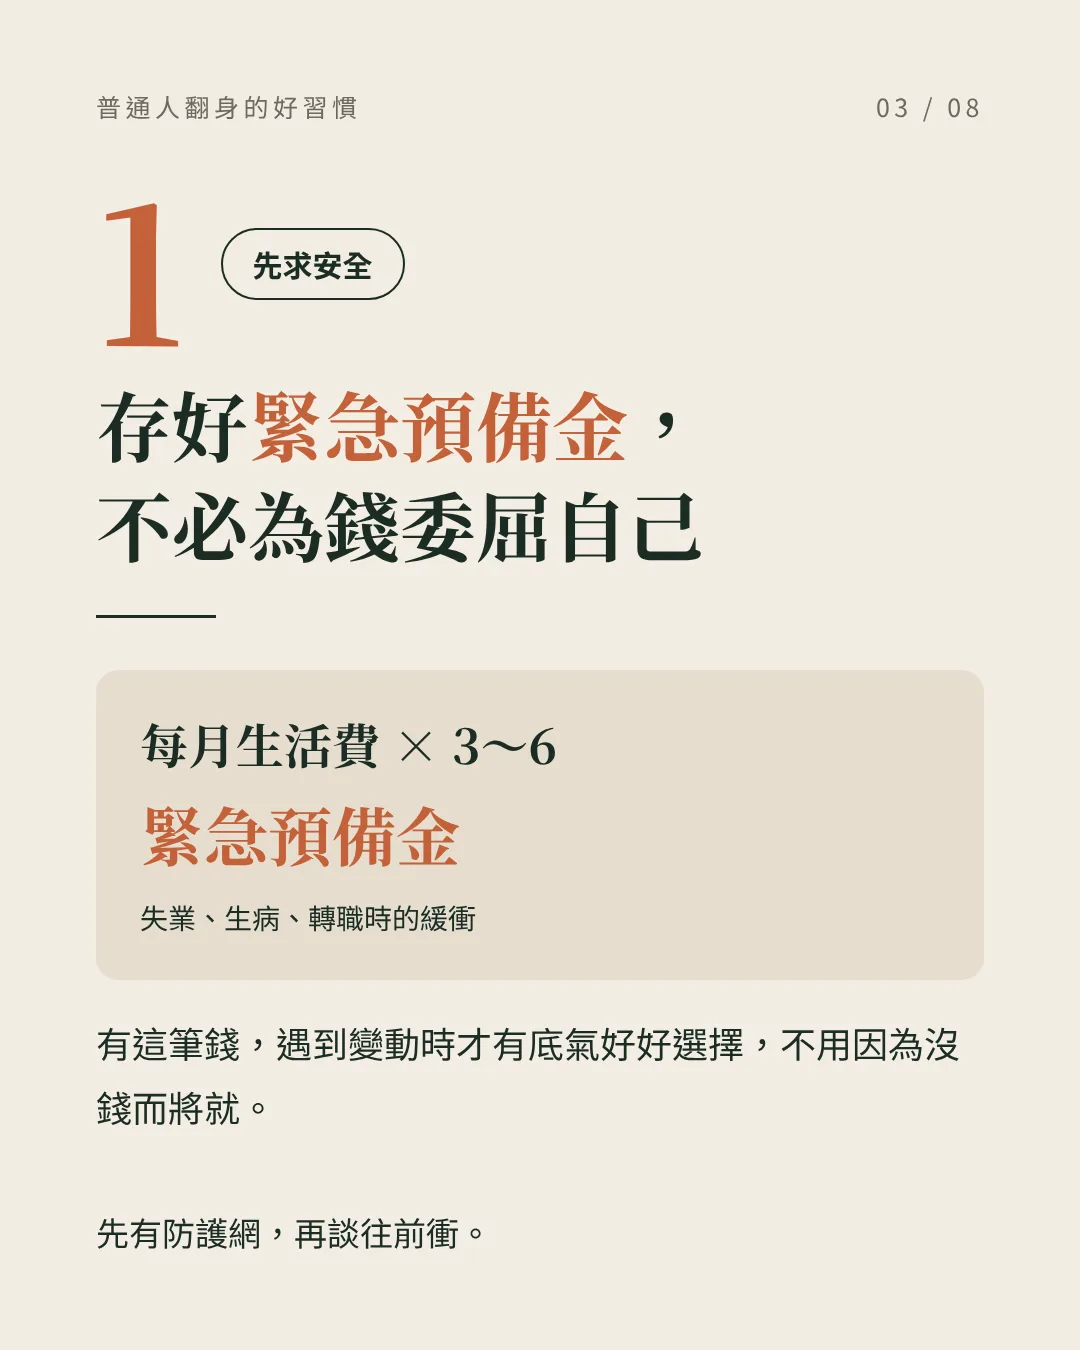
1. 存好 3~6 個月的緊急預備金 失業、生病、轉職時,都不用因為沒錢而委屈自己。
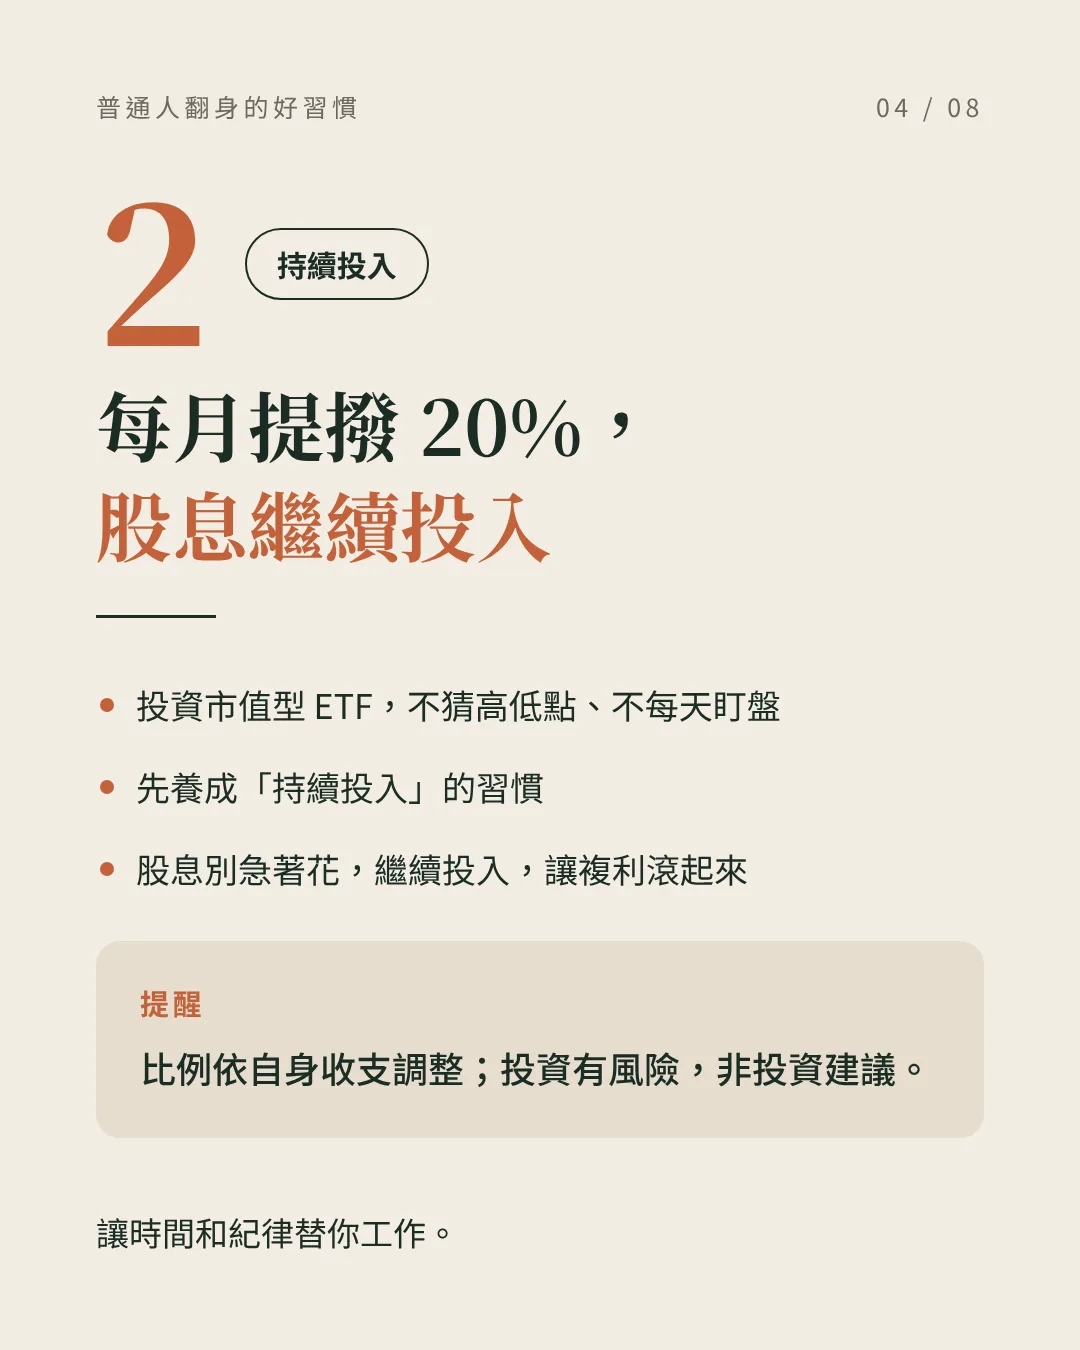
2. 每月提撥 20% 投資市值型 ETF 不用猜高低點、不用每天盯盤,先養成「持續投入」的習慣。
3. 股息別急著花,繼續投入 愈早開始,複利的威力愈可觀。
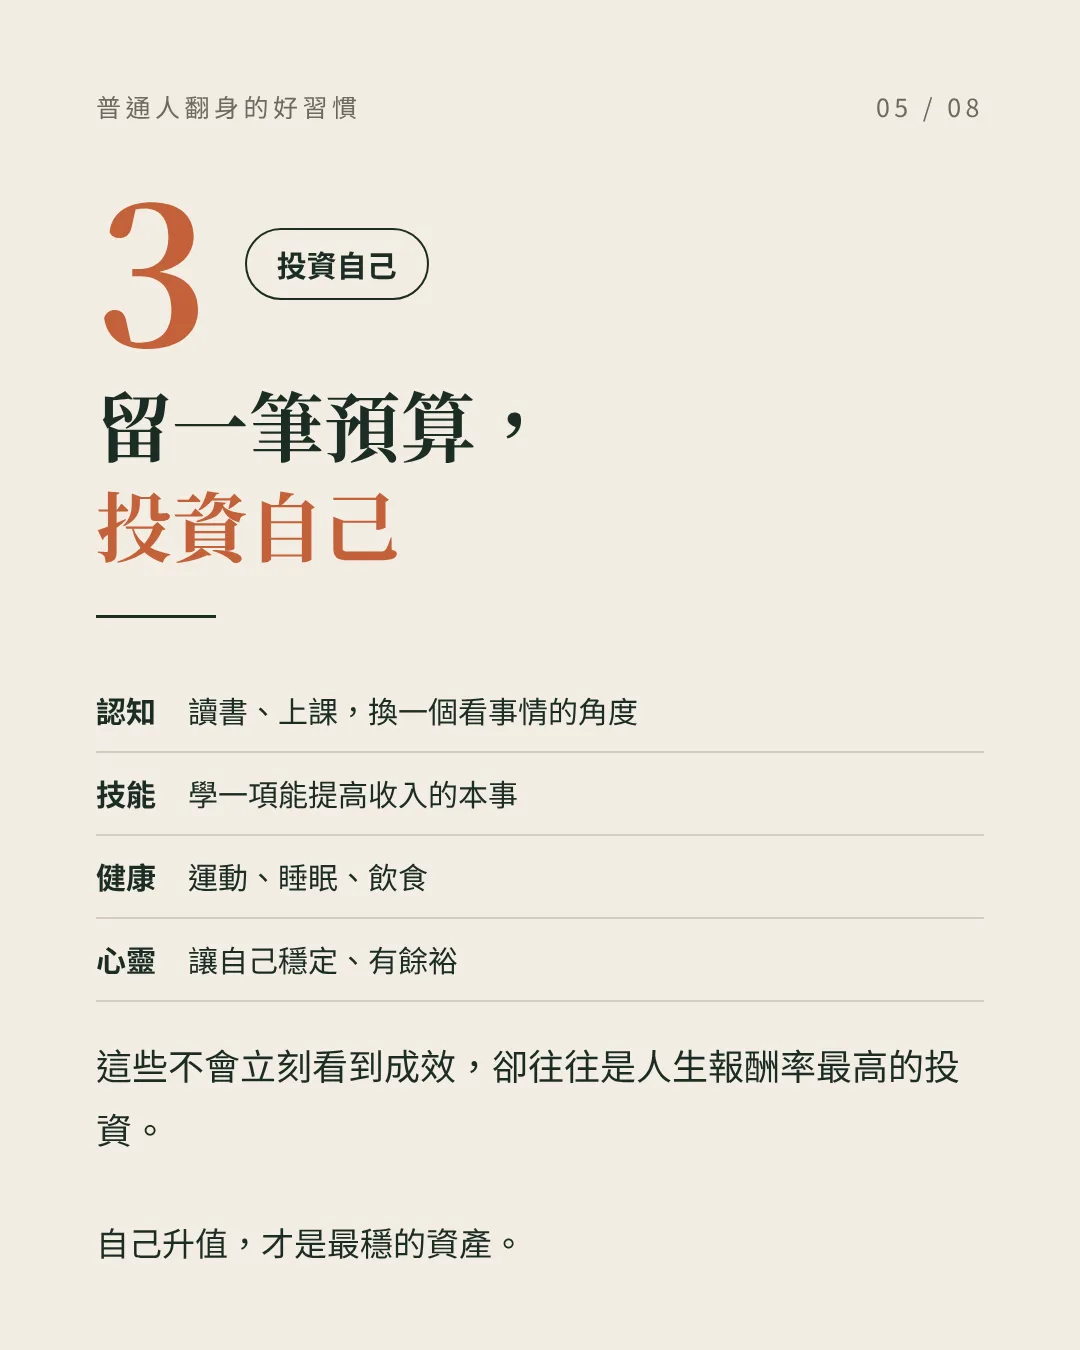
4. 留一筆預算投資自己 認知、技能、健康、心靈都行;不會立刻看到成效,卻往往是報酬率最高的投資。
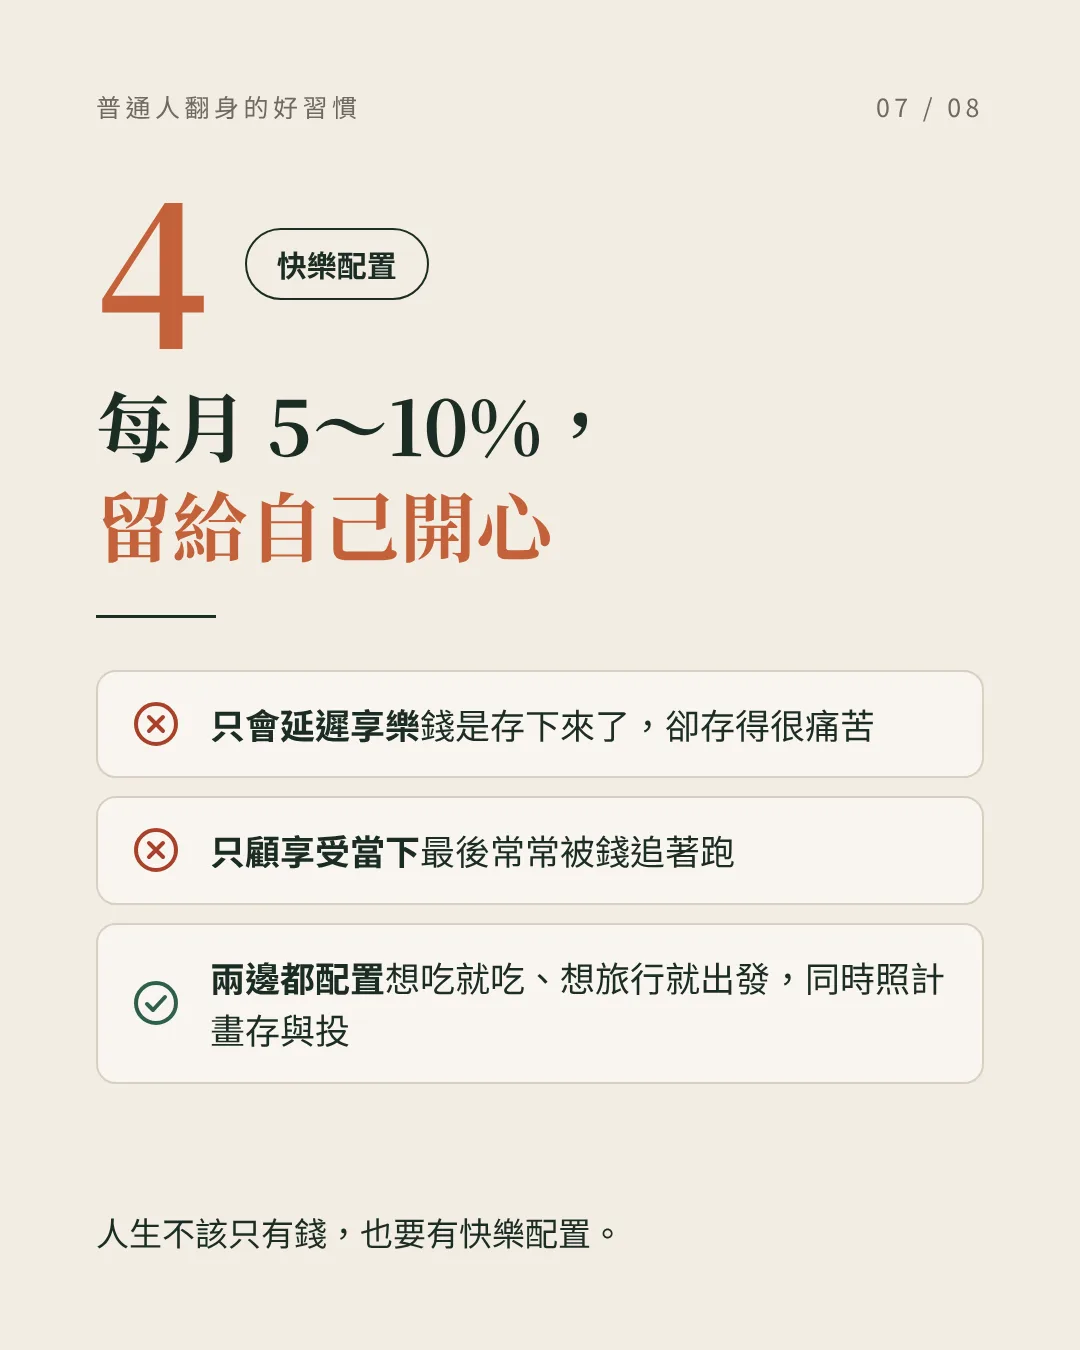
5. 每月留 5~10% 哄自己開心 人生不該只有錢,也要有快樂配置。
理財,不用把人生過得很苦。真正舒服的人生,是現在的自己過得自在,未來也不用收拾爛攤子。
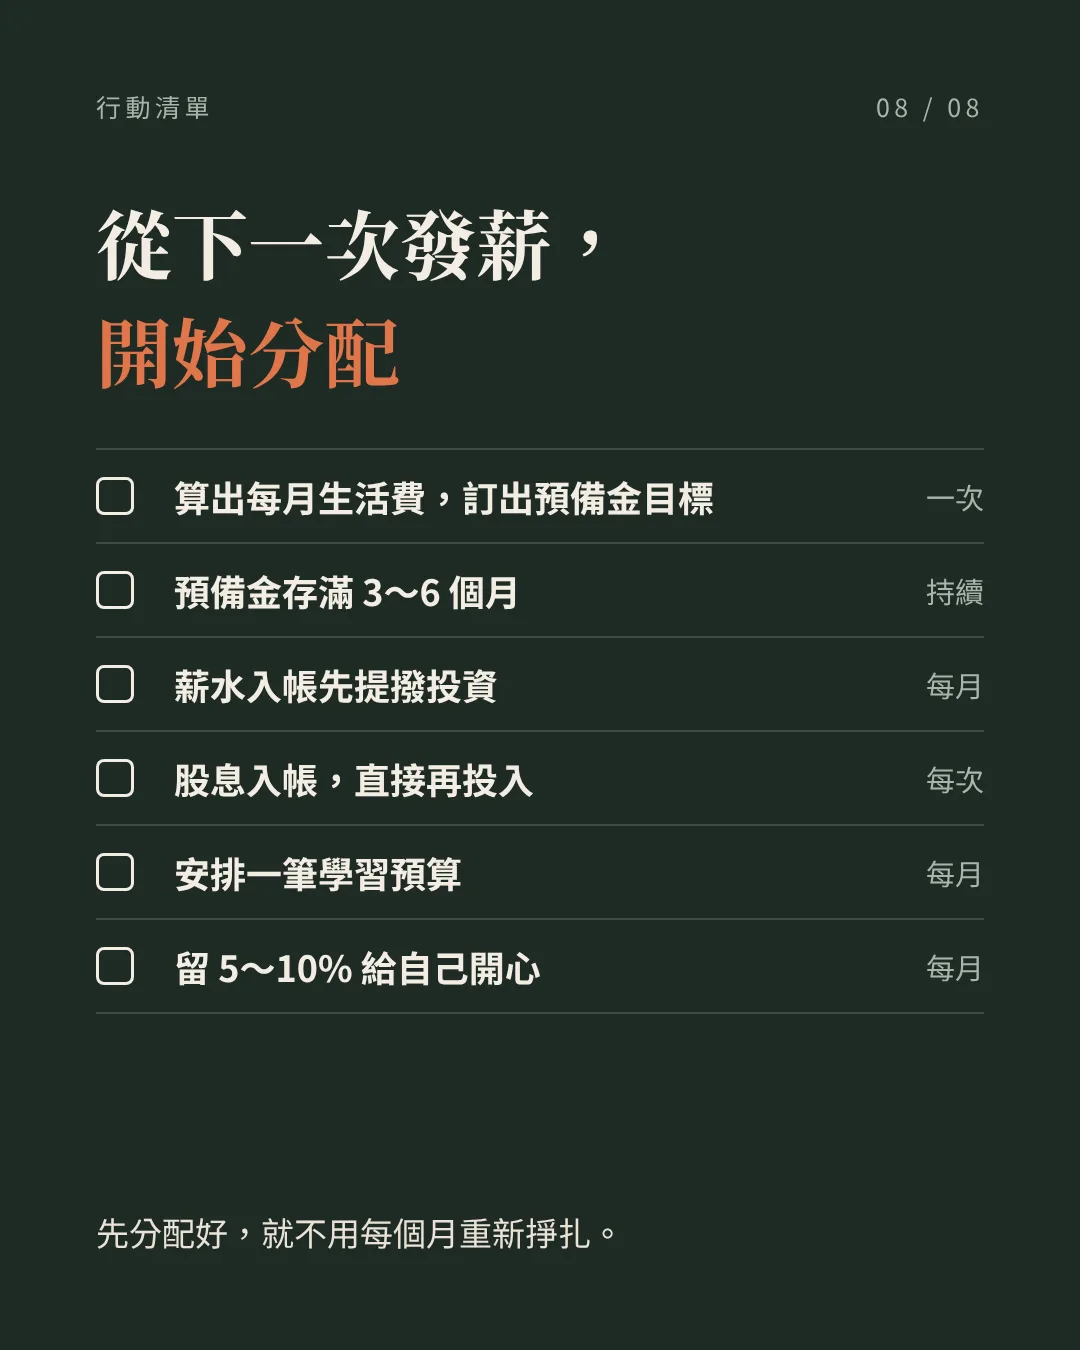
行動清單
☐ 算出每月生活費,訂出預備金目標
☐ 預備金存滿 3~6 個月
☐ 薪水入帳先提撥投資
☐ 股息入帳,直接再投入
☐ 安排一筆學習預算
☐ 留 5~10% 給自己開心
※ 比例請依自身收支調整;投資有風險,本文非投資建議。
知識卡
1. 先存滿 3~6 個月生活費當預備金
- 情境:剛開始理財,不知道該先存還是先投資。
- 原則:失業、生病、轉職都可能突然發生;有預備金,才不必因為沒錢而委屈自己。
- 做法:算出每月必要生活費,乘以 3~6 倍,就是預備金目標;存滿前先不碰高風險投資。
- 提醒:預備金要放在隨時能動用的地方,不是拿去投資。
- 標籤:#理財 #緊急預備金
2. 投資靠紀律,不靠猜高低點
- 情境:想投資,卻總在等「更好的時機」。
- 原則:持續投入市值型 ETF、股息再投入,讓複利隨時間發揮作用;愈早開始愈可觀。
- 做法:薪水入帳就先提撥固定比例(例如 20%)投資,股息入帳直接再投入。
- 提醒:比例依自身收支調整;投資有風險,本卡非投資建議。
- 標籤:#投資 #複利
3. 學習預算是報酬率最高的投資
- 情境:覺得進修、運動、照顧身心是「多花的錢」。
- 原則:認知、技能、健康與心靈的投入,不會立刻看到成效,卻往往回報最大。
- 做法:每月固定留一筆學習預算,用在課程、書籍、運動或讓自己穩定的事情上。
- 提醒:買了課不上,就只是消費。
- 標籤:#投資自己 #自我成長
4. 預算裡要有一格「快樂配置」
- 情境:存錢存得很痛苦,或是一放鬆就失控。
- 原則:只會延遲享樂會存得很苦,只顧享受當下會被錢追著跑;兩邊都要配置。
- 做法:每月留 5~10% 當快樂預算,在額度內想吃就吃、想旅行就出發,不必有罪惡感。
- 提醒:快樂預算有上限,超過就從下個月扣。
- 標籤:#理財 #快樂預算