看起來有錢,和真正有錢是兩回事
重點整理
「看起來有錢」和「真正有錢」,是兩回事。
真正的財富,不是你買得起什麼,而是你累積了多少資產,以及擁有多少選擇人生的自由。
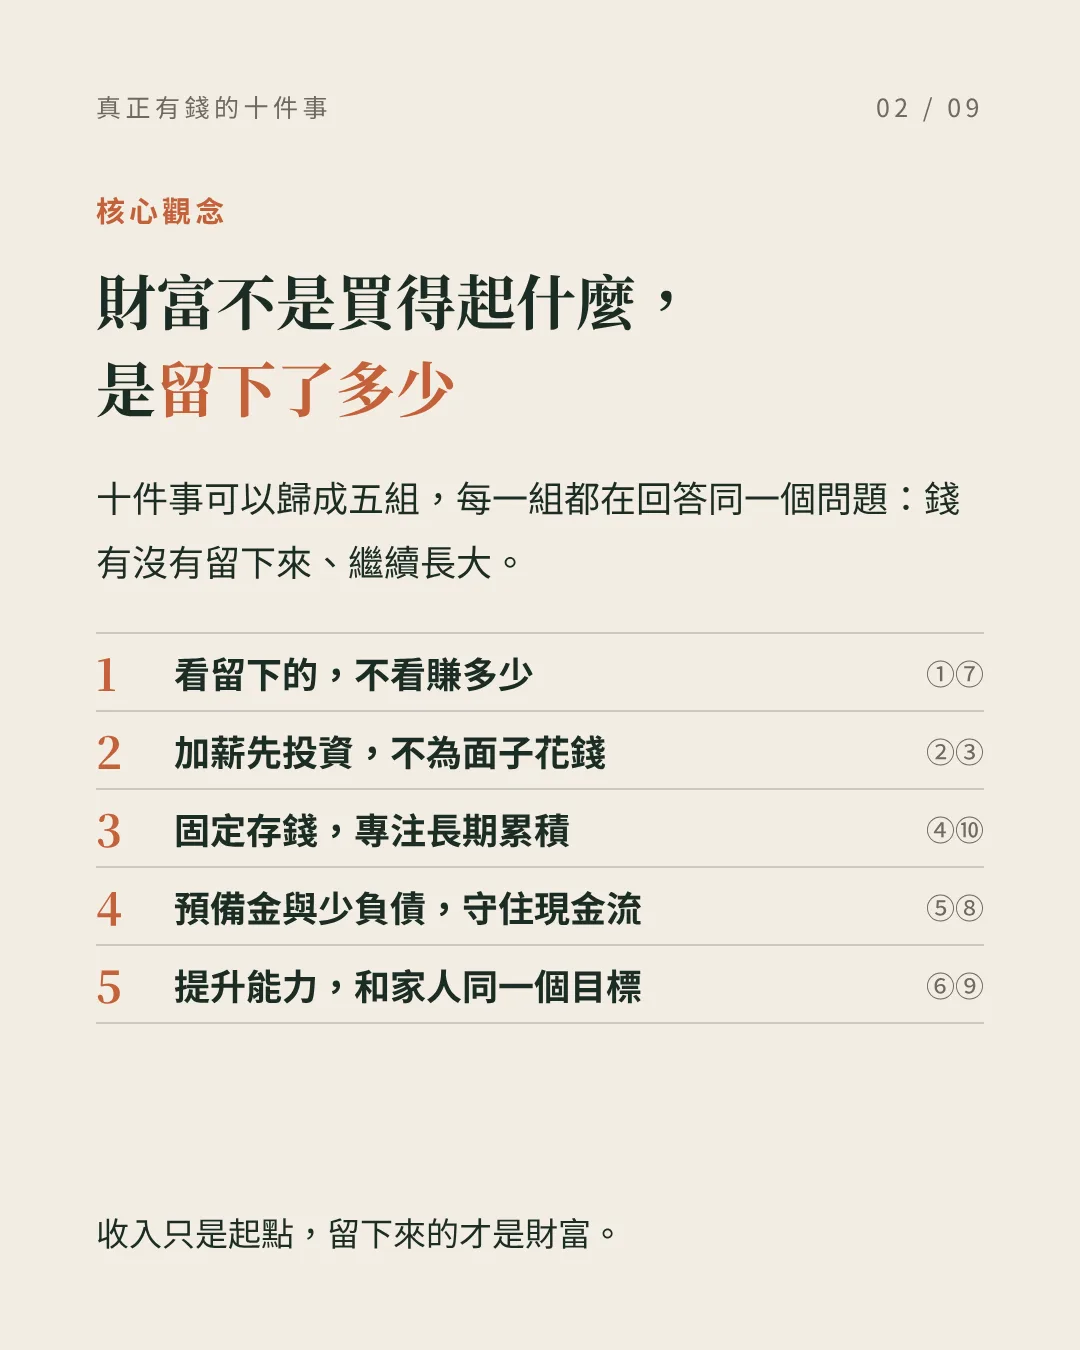
《隔壁的百萬富翁》最值得學的 10 件事,可以歸成五組:
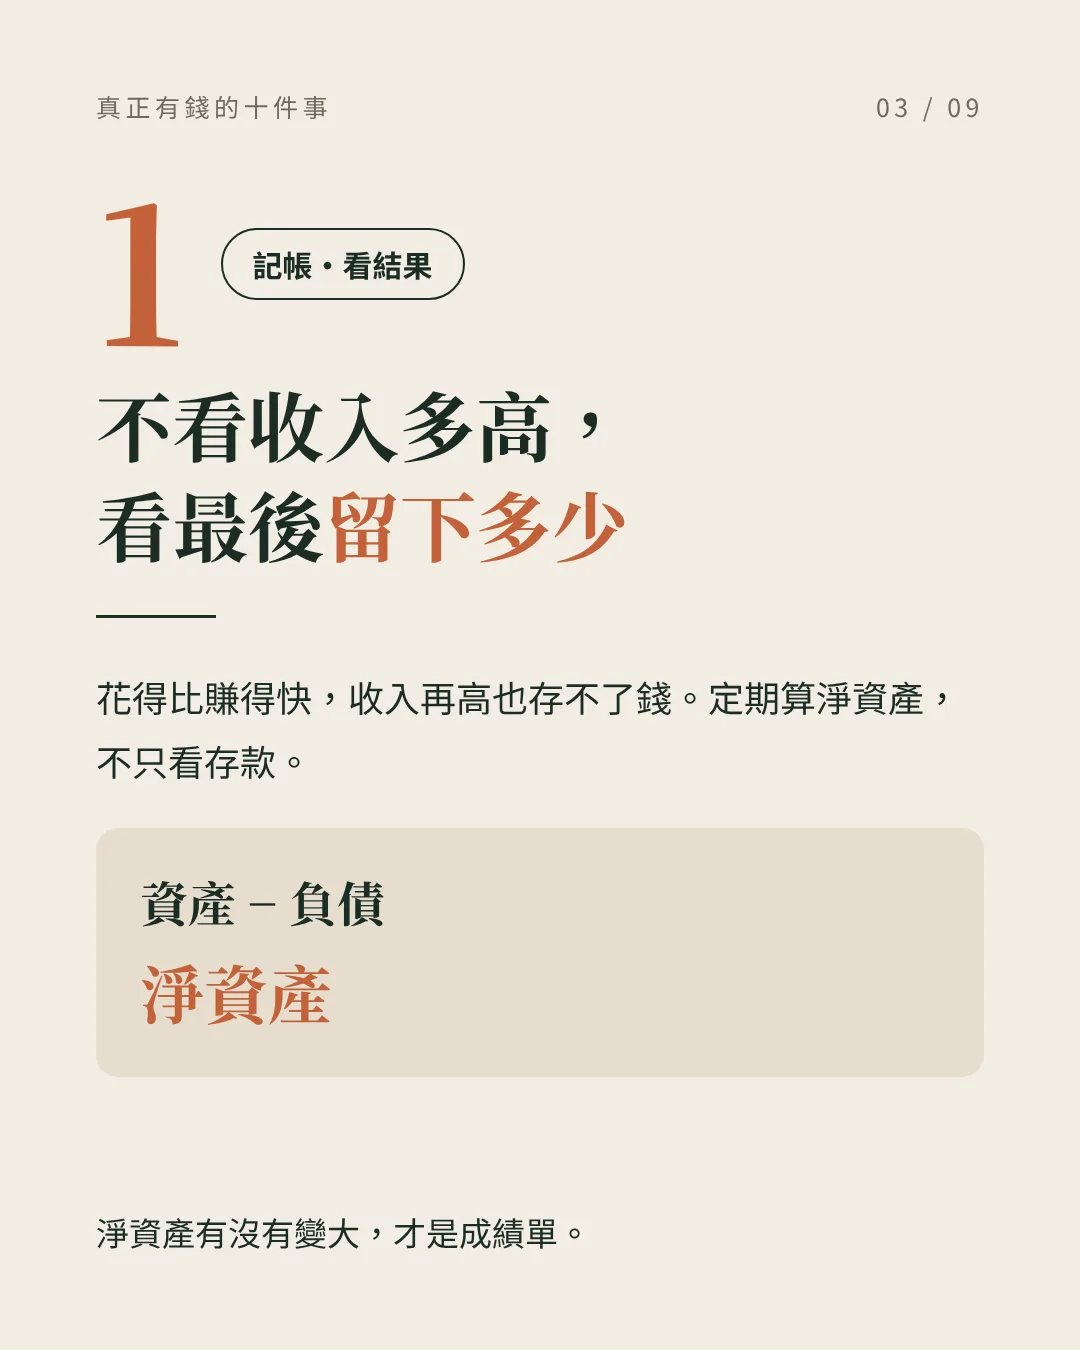
1|看留下的,不看賺多少 收入再高,花得比賺得快一樣存不了錢。定期計算淨資產,而不是只看銀行存款。
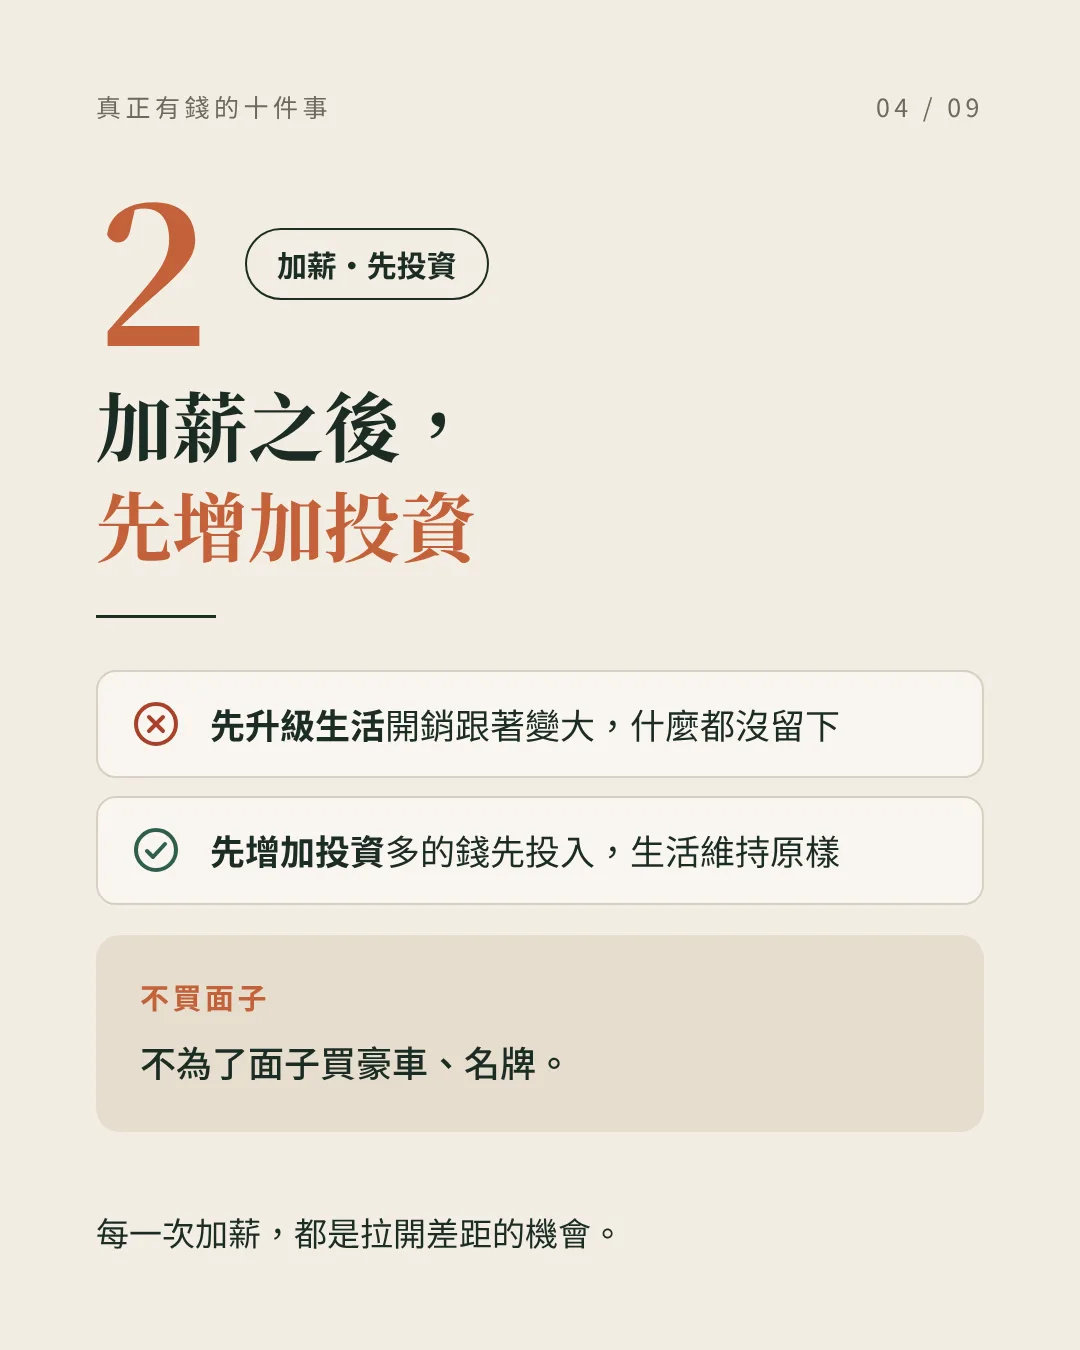
2|加薪先投資,不為面子花錢 加薪後先增加投資,不是先升級生活;不為了面子買豪車、名牌。
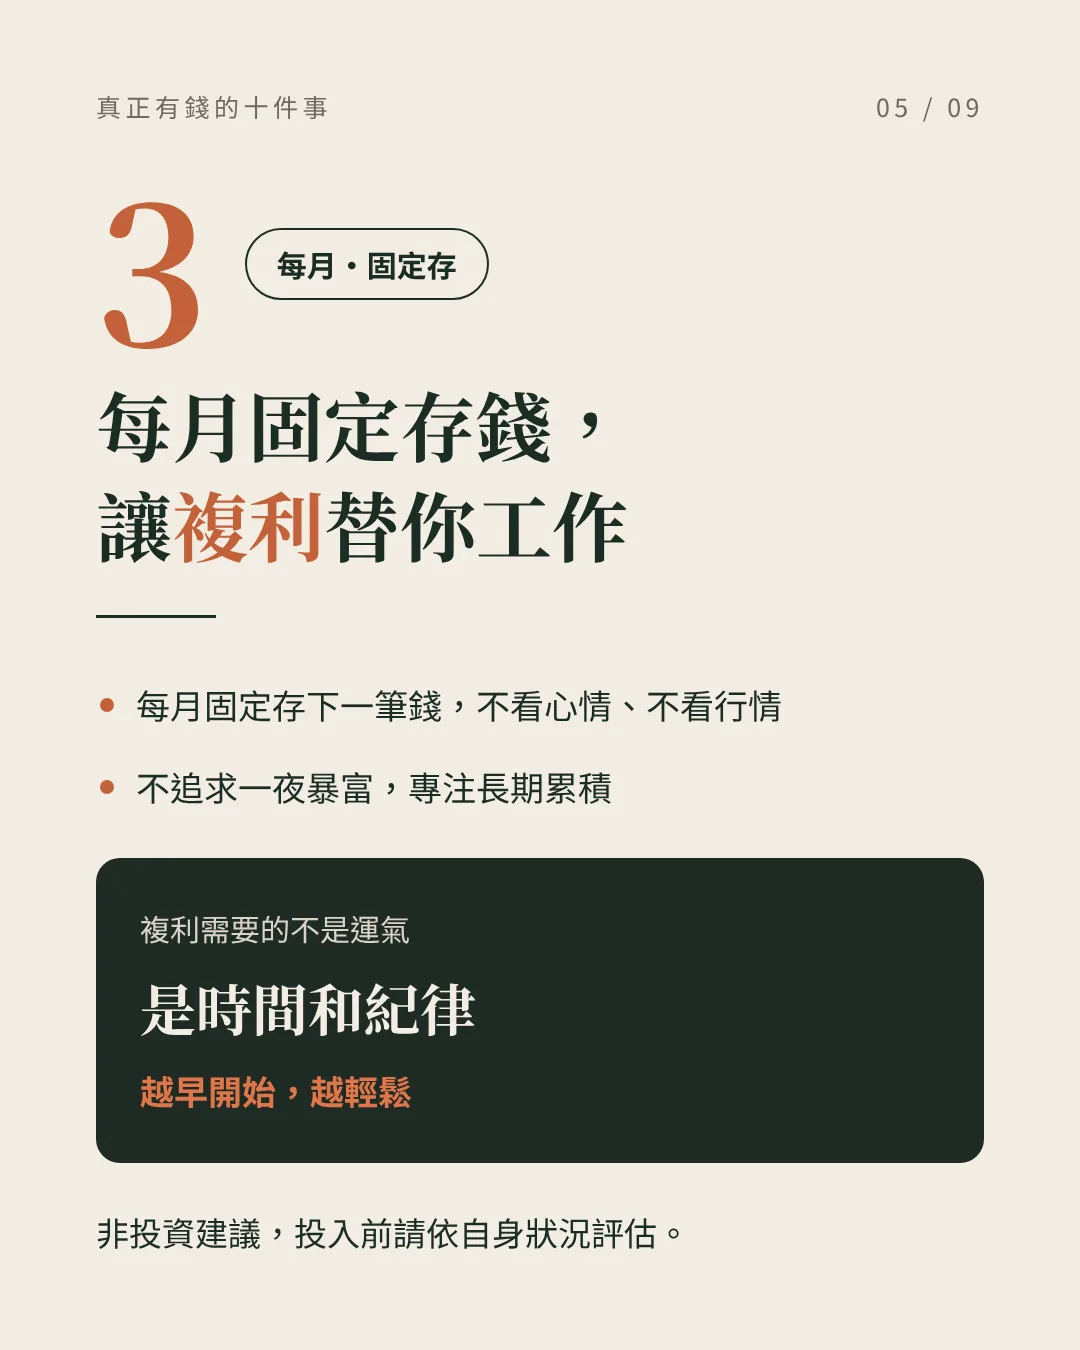
3|固定存錢,專注長期累積 每月固定存錢,讓複利替你工作;不追求一夜暴富。
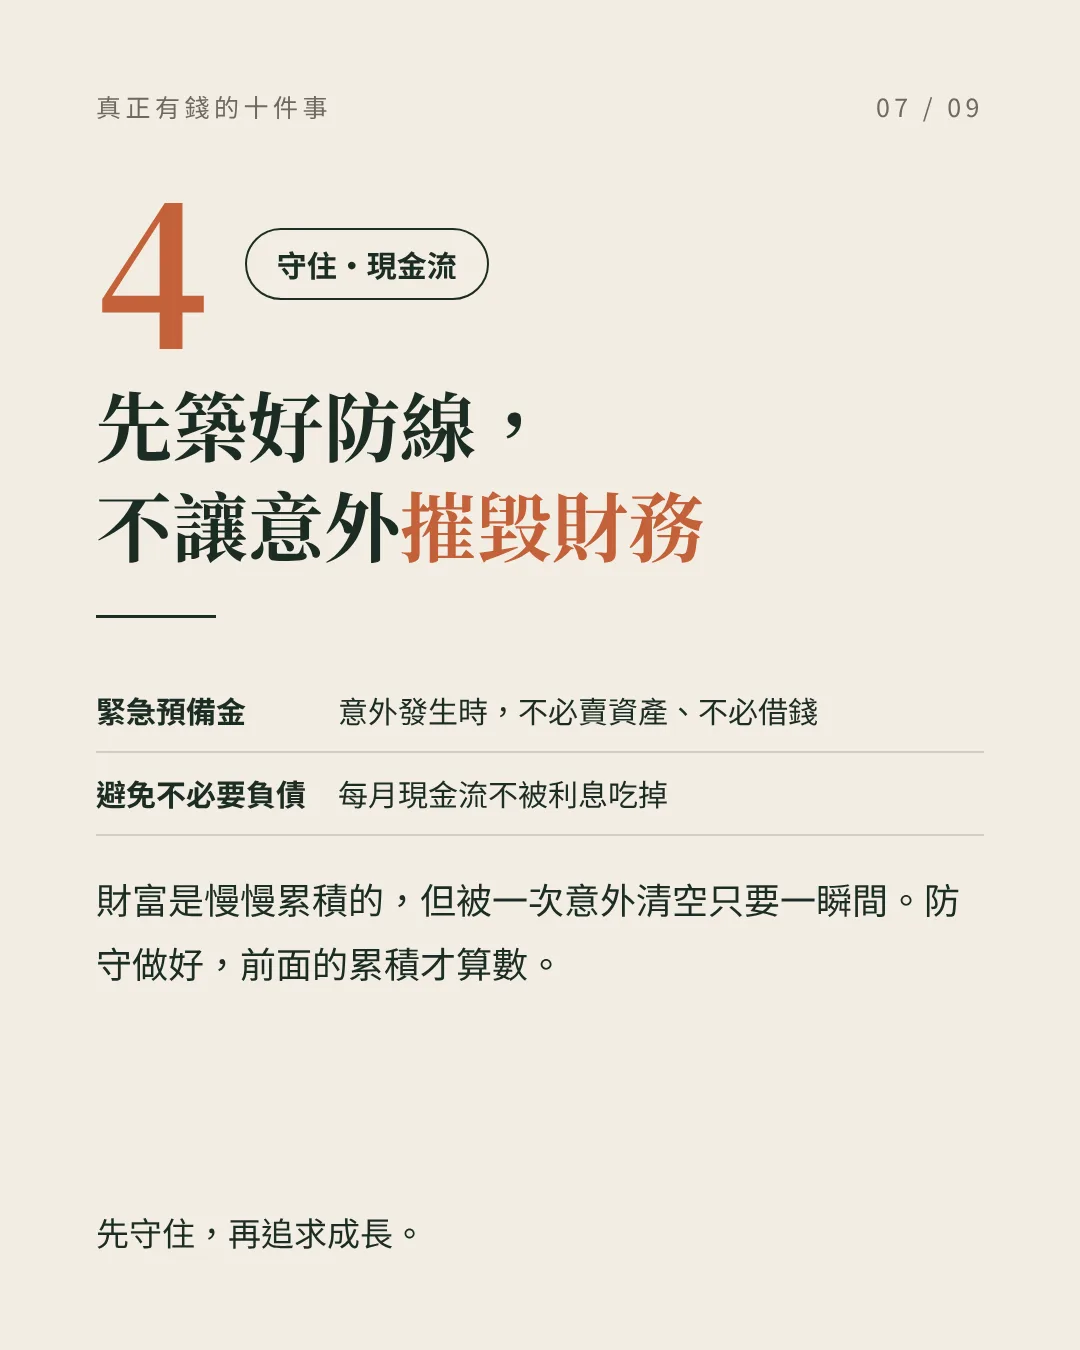
4|守住現金流 準備緊急預備金,不讓意外摧毀財務;避免不必要的負債。
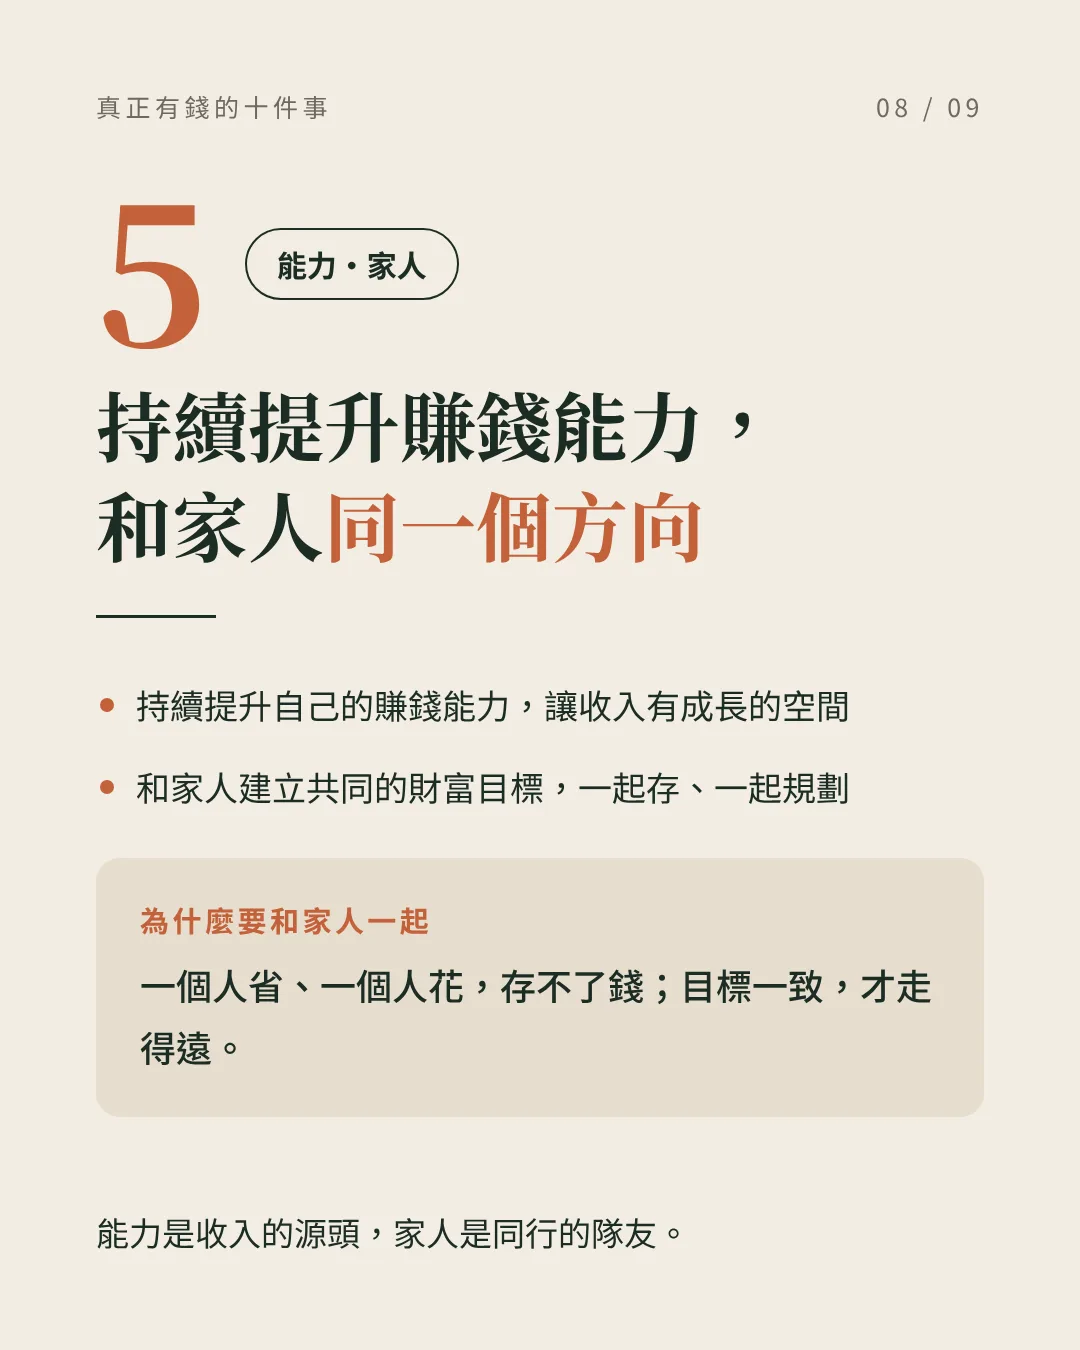
5|提升能力,和家人同方向 持續提升自己的賺錢能力,和家人建立共同的財富目標。
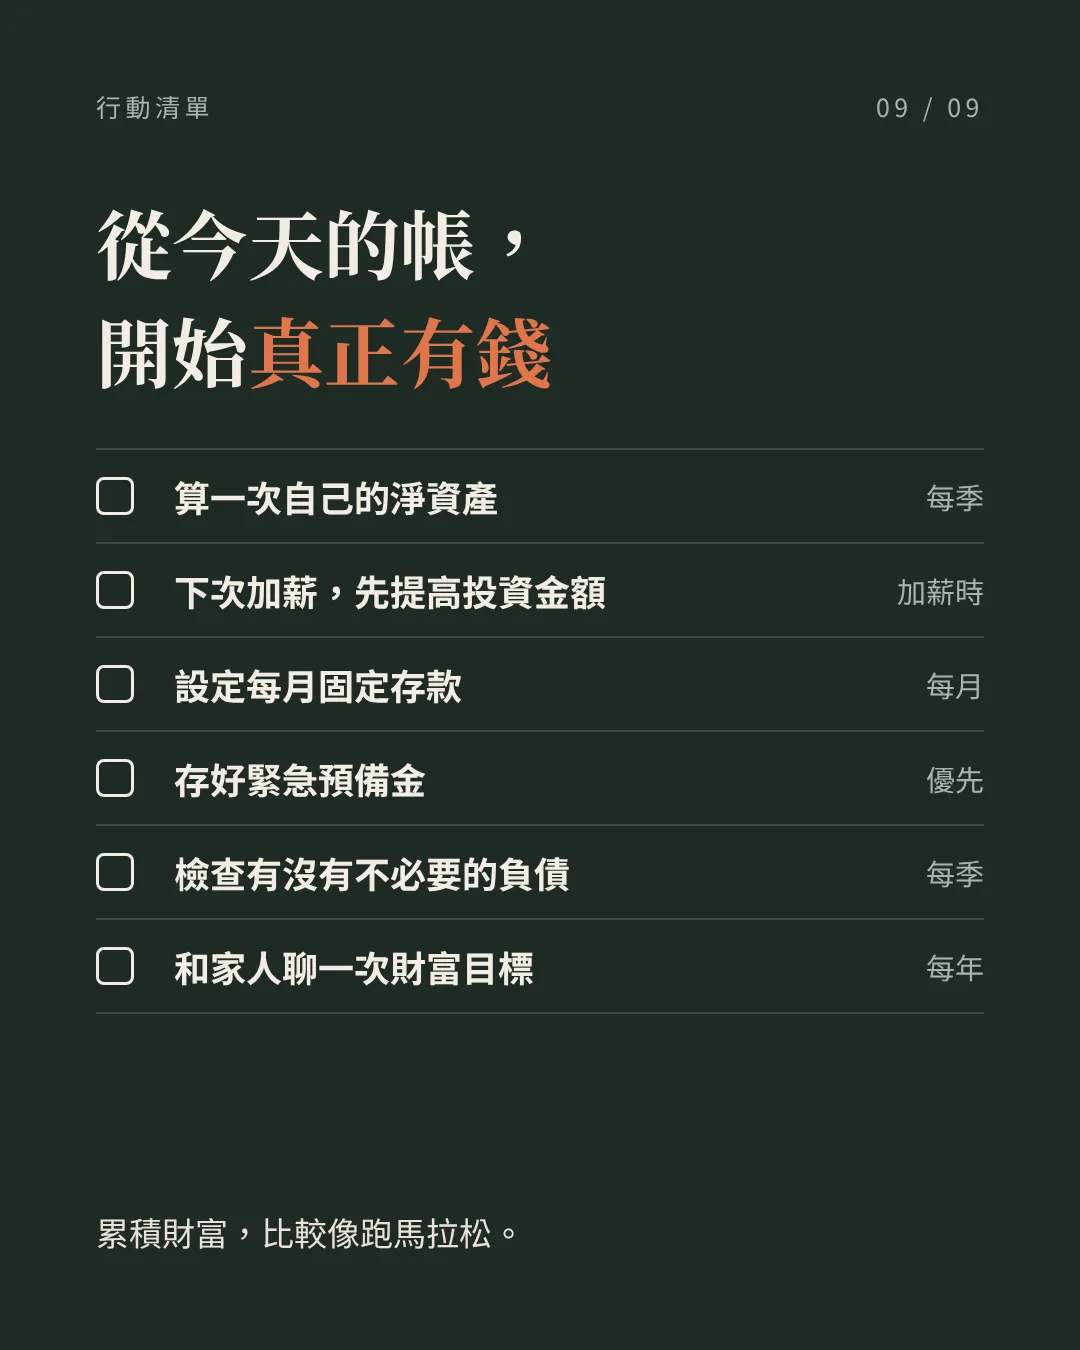
行動清單
☐ 算一次自己的淨資產
☐ 下次加薪,先提高投資金額
☐ 設定每月固定存款
☐ 存好緊急預備金
☐ 檢查有沒有不必要的負債
☐ 和家人聊一次財富目標
(非投資建議,請依自身狀況評估)
知識卡
1. 用淨資產衡量財富,不看收入
- 情境:覺得自己收入不錯,卻總覺得存不到錢。
- 原則:收入只是錢流進來的速度,留下來、扣掉負債後的淨資產,才是真正的財富。
- 做法:定期計算一次「資產 − 負債」,看這個數字有沒有變大,而不只看銀行存款。
- 提醒:收入高不代表有錢,花得比賺得快一樣會窮。
- 標籤:#理財 #淨資產
2. 加薪時先提高投資,再考慮升級生活
- 情境:加薪或拿到獎金,想犒賞自己換更好的車、房或用品。
- 原則:生活水準一升上去就很難降回來;加薪是拉開財富差距的關鍵時刻。
- 做法:加薪後先把多出來的部分投入儲蓄或投資,生活維持原本水準。
- 提醒:不為了面子買豪車、名牌——看起來有錢,常是變不有錢的原因。
- 標籤:#理財 #消費
3. 每月固定存錢,靠複利長期累積
- 情境:想累積財富,卻總在等「有多的錢再存」。
- 原則:複利需要的是時間和紀律,不是運氣;一夜暴富的心態反而容易出錯。
- 做法:設定每月固定金額自動存下或投入,不看心情、不看行情。
- 提醒:不追求一夜暴富,專注長期累積。非投資建議,請依自身狀況評估。
- 標籤:#理財 #複利
4. 先築防線:預備金與少負債
- 情境:財務開始累積,但沒有任何緩衝。
- 原則:財富是慢慢累積的,被一次意外清空卻只要一瞬間;防守做好,累積才算數。
- 做法:先存好緊急預備金,並避免不必要的負債,守住每月現金流。
- 提醒:意外發生時才賣資產或借錢,常是財務崩壞的開始。
- 標籤:#理財 #風險
5. 持續提升賺錢能力,和家人目標一致
- 情境:只想著省,或只有自己一個人在努力存錢。
- 原則:能力是收入的源頭;家人方向不一致,一個省一個花,存不了錢。
- 做法:持續投資自己的賺錢能力,並和家人一起訂出共同的財富目標。
- 提醒:財富目標要說出口、一起規劃,而不是各自猜。
- 標籤:#理財 #家庭